


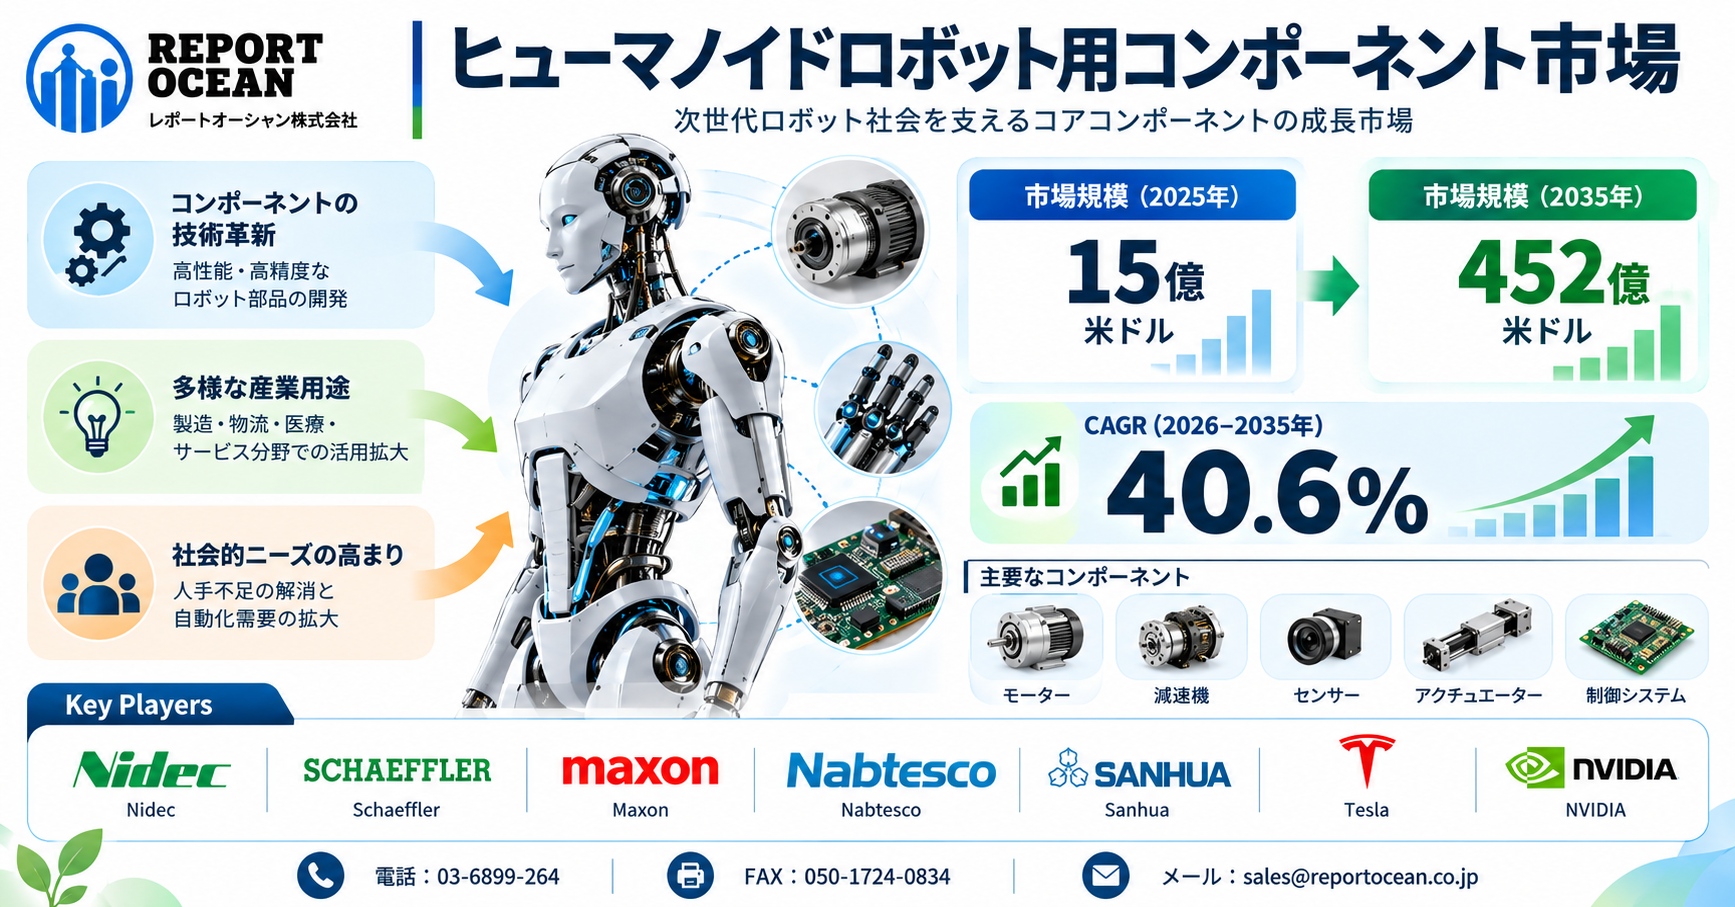
ヒューマノイドロボット用コンポーネント市場は、2025年の15億米ドルから2035年には452億米ドルへ拡大すると予測されています。2026年から2035年の予測期間にかけて年平均成長率(CAGR)40.6%で見込まれ、次世代ロボット産業を支える重要な成長分野として注目されています。市場拡大の中心となるのは、人間に近い動作を実現するアクチュエーター、精密減速機、モーター、センサー、制御装置、関節機構などの高性能部品です。ヒューマノイドロボットが研究開発段階から産業用途での実証、さらには商用導入へと進むにつれ、完成品メーカーだけでなく、部品供給企業にも新たな事業機会が生まれると考えられます。特に日本の製造業にとっては、精密加工、駆動制御、機械部品の高信頼性設計といった既存の技術基盤を活用できる点が重要です。今後の競争では、ロボット本体の開発能力に加え、性能と量産性を両立する部品供給体制が企業価値を左右する可能性があります。
ヒューマノイドロボット用コンポーネント市場は、ヒューマノイドロボットを構成するハードウェアサブシステム、すなわちアクチュエータ、センサー、演算と制御装置、バッテリー、構造部品、およびエンドエフェクタのうち、ヒューマノイドロボットのOEMメーカーに供給されるものを対象としています。部品表(BOM)のうち、アクチュエータが最大の割合を占めています。なお、完全に組み立てられたヒューマノイドロボットおよびヒューマノイド以外のロボット部品は対象外となります。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/humanoid-robot-component-market
産業分野のバイヤーは、工場への大規模導入を決定する前に、ヒューマノイドロボットメーカーと部品サプライヤーに対し、アクチュエータおよびモーションシステムのコスト削減をますます強く求めています。この圧力は、アクチュエーションがヒューマノイドロボットの部品表の約40%~60%を占めており、モーター、ギアボックス、関節アセンブリ、ドライバ、および統合センサーが多くのプラットフォームにおいて最大のコスト要因となっているという事実に起因しています。メーカーがパイロットプロジェクトから商用フリートへと移行するにつれ、トルク密度、精度、信頼性、および耐用年数を維持しつつ、各関節のコストを削減することが、調達における重要な要件となっています。
器用な手は、人間のような操作を再現するために、多数の小型で高性能なアクチュエータと高度なセンシングシステムを必要とするため、コスト面において特に大きな課題となっています。高度な5本指のハンドには、複数の自由度、小型モーター、精密減速機、エンコーダ、力とトルクセンサー、および触覚センサーが組み込まれることがあります。フラウンホーファー研究所は、器用な手がヒューマノイドロボットにおいて最もコストを押し上げる単一のハードウェア要素となり得ると指摘しており、高度な5本指システムは、少量調達価格でも7万ドルを超える可能性があります。このため、メーカーにとっては、手の構造を簡素化し、可能な限りアクチュエータの数を減らし、部品の統合を進め、低コストの伝動技術を開発する強い動機が生まれています。
また、コスト削減の取り組みにより、モーター、ギアボックス、エンコーダ、ドライバ、およびセンシング素子をコンパクトなパッケージに統合したアクチュエータモジュールの開発も進められています。このような統合により、配線と組み立ての要件、重量、システム全体の複雑さを低減できるほか、ロボットの各関節間の一貫性も向上します。業界分析によると、アクチュエータのコストのうち、ギアボックス部品だけで約30%~50%を占めており、モーター、ドライバ、機械部品、センサーもそれぞれかなりの割合を占めています。その結果、サプライヤーは、高効率モーター、低コストの精密減速機、標準化されたインターフェース、およびスケーラブルな製造プロセスにますます注力しています。
主要市場のハイライト
- ヒューマノイドロボット用コンポーネント市場は、2025年に15億米ドルの規模となり、2035年までに452億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)40.6%で拡大すると見込まれています。
- 2025年には、ヒューマノイドロボットの動作、バランス、操作、および相互作用において重要な役割を果たすアクチュエータが市場を独占しました。アクチュエータはヒューマノイドロボットの部品原価の約40%~60%を占めるため、モーター、ギアボックス、減速機、エンコーダ、ドライバ、および統合型センシングシステムに対する需要が大幅に生じています。
- 2025年には、ヒューマノイドロボット、人工知能(AI)、フィジカルAI、および産業用オートメーションへの積極的な投資に支えられ、北米が市場を独占しました。製造、物流、自動車、医療分野での導入拡大により、高度なコンポーネントへの需要が加速すると予想される一方、コスト削減とスケーラブルな製造は、商用化に向けた重要な優先課題であり続けます。
人手不足と生産性向上への投資が、ロボット部品需要を押し上げる構造的な背景
ヒューマノイドロボット用コンポーネント市場の成長を考えるうえで欠かせないのが、製造現場や物流施設における省人化需要です。従来の産業用ロボットは、特定の工程や固定された作業環境で高い効率を発揮してきました。一方、人間の作業環境に適応することを目指すヒューマノイドロボットは、移動、把持、運搬、設備操作など複数の動作を組み合わせる必要があります。そのため、多自由度の関節機構、軽量で高出力の駆動装置、姿勢を把握するセンサーなど、幅広い部品の高度化が求められます。企業が導入を判断する際には、単純な人件費削減だけでなく、安全性、稼働率、保守費用、既存設備との適合性が重要になります。こうした要求は、部品メーカーに対して耐久性やエネルギー効率の改善を促すとともに、標準化された製品の開発機会を生み出します。需要拡大を持続的な収益につなげるには、実際の作業環境で性能を証明することが不可欠です。
アクチュエーターから触覚センサーまで、収益機会は高付加価値部品へ広がる
ヒューマノイドロボットの部品市場では、単一の技術が成長を独占するのではなく、複数の構成要素が相互に価値を高める構造が形成されつつあります。関節を駆動するアクチュエーターや精密減速機は、動作精度、応答性、出力性能を左右する重要な部品です。手指の操作に関わる力覚・触覚センサーは、繊細な物体の把持や接触力の調整を支えます。また、慣性センサー、視覚センサー、制御基板、電源管理装置なども、安定した動作に欠かせません。商業的な機会は、部品そのものの販売にとどまらず、駆動ユニットの一体化、制御ソフトウエアとの組み合わせ、保守交換用部品の供給にも広がると考えられます。顧客となるロボット開発企業にとっては、複数の部品を個別に調達する負担を減らせる統合型製品も有力な選択肢です。部品メーカーは、自社の技術をどの機能領域で差別化するかを明確にする必要があります。
産業分析を含むこの戦略レポートの無料サンプルをダウンロードする: @ https://www.reportocean.co.jp/request-sample/humanoid-robot-component-market
主要企業のリスト:
- Harmonic Drive Systems
- Nidec
- Schaeffler
- Maxon
- Nabtesco
- Sanhua
- Tesla (in-house)
- NVIDIA (compute)
- Sensata Technologies
- RLS / Renishaw
- Infineon
- Regal Rexnord
- Leaderdrive
- Moons’ Industries
- Mellexis
- その他の主要なプレイヤー
2025年の市場形成から2035年の本格拡大へ、注目すべき技術開発と事業化の時間軸
- 【基準年・2025年】 ヒューマノイドロボット用コンポーネント市場の規模は15億米ドルと推計され、将来の市場成長を評価する基準となっています。部品メーカーにとっては、技術的な優位性を商用製品に結び付けることが重要な課題です。
- 【2026年】 人型ロボットの開発では、人工知能と精密駆動機構の統合、動作の安定性、エネルギー効率、部品の信頼性が引き続き重要な技術課題となっています。
- 【2027年】 今後の見通しとして、実証用途から商用用途への移行が進めば、部品の共通化や調達体制の整備が一段と重視される可能性があります。
- 【2035年】 市場規模は452億米ドルに達すると予測されており、量産対応力と高付加価値技術を備えた企業に新たな成長余地が生まれると考えられます。この時間軸で重要なのは、市場予測の大きさだけでなく、各段階で求められる製品性能、製造能力、顧客対応力が変化する点です。
人工知能の進化だけでは完成しない、人型ロボットの実用化を左右する機械技術
ヒューマノイドロボットの開発では、人工知能による環境認識や動作計画が重要性を増しています。しかし、高度な判断能力を備えていても、その指示を正確かつ安全に実行する機械部品がなければ、実用的なロボットにはなりません。例えば、不規則な床面で姿勢を維持するには、センサーから得られる情報を迅速に処理し、各関節の駆動力を適切に調整する必要があります。物体をつかむ作業でも、視覚認識と触覚情報、モーター制御の連携が求められます。このため、今後は人工知能の処理能力だけでなく、機械設計と制御技術を一体化する開発力が競争上の重要な要素になるでしょう。特に、軽量化、低消費電力化、発熱対策、動作音の低減は、稼働時間や利用環境を左右します。部品メーカーにとっては、完成品メーカーとの共同設計を通じて、製品開発の初期段階から採用されることが事業拡大につながる可能性があります。
セグメンテーションの概要
コンポーネント別
- アクチュエータ
- ロータリー
- リニア
- ギアボックス/減速機
- センサー
- ビジョン/LiDAR
- 力/トルク
- 触覚
- IMU
- 演算と制御
- バッテリーと電源
- 構造と材料
- エンドエフェクタ/ハンド
当レポートの無料サンプルは、こちらからお申し込みいただけます : @ https://www.reportocean.co.jp/industry-reports/humanoid-robot-component-market
駆動方式別
- 電気式
- 油圧式
- 空圧式
- 圧電式
用途別
- 製造と物流
- 自動車
- 医療とサービス
- 家庭と民生
- 研究
エンドユーザー別
- ヒューマノイドOEM
- システムインテグレーター
- 研究機関
日本政府のロボット・人工知能政策と産業競争力強化が部品メーカーにもたらす事業機会
日本では、経済産業省を中心にロボット産業の競争力強化や製造現場への先端技術導入が推進されてきました。2025年に閣議決定された「AI法」は、人工知能関連技術の研究開発と活用を促進するための制度的基盤となっています。また、経済産業省と新エネルギー・産業技術総合開発機構によるロボット関連の研究開発支援も、技術革新を支える取り組みとして位置付けられます。ただし、これらの政策がヒューマノイドロボット用コンポーネントの需要を直接保証するわけではありません。企業は研究開発支援制度の対象要件を確認するとともに、ロボットの使用環境に応じた機械安全、電気安全、情報セキュリティへの対応を進める必要があります。日本の部品メーカーにとっては、既存の産業機械向け技術を人型ロボット用途へ展開することが有望な方向性です。政策動向を踏まえながら、研究開発投資と商用化の実現可能性を慎重に評価することが求められます。
急成長市場の競争を決めるのは価格だけではない、供給網・安全性・技術標準への対応力
ヒューマノイドロボット用コンポーネント市場には大きな成長可能性がある一方、事業化には複数のリスクが伴います。高性能モーターや精密減速機では、製造精度と耐久性を確保しながらコストを下げることが課題です。永久磁石に使用される希土類元素など、一部の材料については調達先の集中や価格変動にも注意が必要です。また、ロボットが人間と同じ空間で作業する場合、安全設計や故障時の制御、サイバーセキュリティ対策が製品採用の条件となります。競争面では、完成品メーカーによる主要部品の内製化や、海外部品メーカーとの価格競争も想定されます。こうした環境では、単に高性能な部品を提供するだけでは十分ではありません。長期供給、品質保証、技術支援、保守対応を含めた総合的な提案力が重要になります。今後の競争優位性は、顧客の開発期間を短縮し、ロボット全体の運用費用を低減できる企業に集まりやすくなるでしょう。
地域別
北アメリカ
- アメリカ
- カナダ
- メキシコ
ヨーロッパ
- 西ヨーロッパ
- イギリス
- ドイツ
- フランス
- イタリア
- スペイン
- その地の西ヨーロッパ
- 東ヨーロッパ
- ポーランド
- ロシア
- その地の東ヨーロッパ
ビジネス戦略を理解するために、無料サンプルレポートを請求する @ https://www.reportocean.co.jp/request-sample/humanoid-robot-component-market
アジア太平洋
- 中国
- インド
- 日本
- オーストラリアおよびニュージーランド
- 韓国
- ASEAN
- その他のアジア太平洋
中東・アフリカ(MEA)
- サウジアラビア
- 南アフリカ
- UAE
- その他のMEA
南アメリカ
- アルゼンチン
- ブラジル
- その他の南アメリカ
日本企業が2035年に向けて検討すべき投資戦略、精密部品の強みを継続収益へ転換
2035年に452億米ドル規模へ成長すると予測されるヒューマノイドロボット用コンポーネント市場は、日本企業にとって既存技術の用途拡大と新規事業創出を同時に検討できる分野です。ただし、年平均40.6%という高い成長率を、そのまま個別企業の売上成長に置き換えることはできません。経営判断では、技術的な参入障壁、顧客の量産計画、製品認証、設備投資負担、価格低下の可能性を総合的に評価する必要があります。特に精密機械メーカーや電子部品メーカーは、既存製品を転用できる領域と、新規開発が必要な領域を分けて検討することが有効です。完成品メーカーとの共同開発を通じて初期採用を獲得し、将来的には標準部品、統合モジュール、交換部品などへ事業を広げる戦略も考えられます。重要なのは市場拡大を待つことではなく、顧客が量産段階へ移行する前に品質、供給能力、開発体制を整えることです。次世代ロボット産業の成長を収益へ結び付けられるかどうかは、今後数年間の事業選択に左右されます。
ヒューマノイドロボット用コンポーネント市場成長機会と競争戦略を読み解くつの重要論点
- ヒューマノイドロボット用コンポーネント市場は2035年までにどこまで成長し、企業にとって最大の事業機会はどこにあるのか?
2025年の15億米ドルから2035年には452億米ドルへ拡大すると予測されるヒューマノイドロボット用コンポーネント市場では、単なる市場規模の拡大だけでなく、今後10年間でどのコンポーネント領域が最も大きな収益機会を生み出すのかが経営上の重要テーマとなります。**CAGR 40.6%**という急成長を背景に、ロボットの量産化、AI・センシング技術の高度化、アクチュエーションや制御系の進歩などが部品需要をどのように変えるのかを把握することは、新規参入や投資判断に直結します。
- ヒューマノイドロボットの量産化が進む中で、どのコンポーネントメーカーが市場シェアを獲得する可能性が高いのか?
ヒューマノイドロボット市場が研究・実証段階から商用展開へ移行するにつれて、ロボットメーカーだけでなく、モーター、アクチュエーター、センサー、制御システム、減速機、バッテリーなどの主要コンポーネント企業にも大きな成長機会が生まれます。経営層にとって重要なのは、市場全体が拡大するかどうかだけではなく、どの部品カテゴリーで競争優位性を構築できるのか、また既存メーカーと新規参入企業の間で競争構造がどのように変化するのかを見極めることです。
- ヒューマノイドロボット用コンポーネントへの投資は今が適切なのか、2030~2035年に向けて最も有望な技術領域は何か?
**CAGR 40.6%**という成長予測は、ヒューマノイドロボット用コンポーネント市場の重要カテゴリーになる可能性を示しています。一方で、コンポーネントメーカーや投資家にとっては、すべての技術領域が同じ速度で成長するわけではありません。そのため、高性能アクチュエーター、精密減速機、触覚・視覚センサー、AI対応制御システム、軽量素材、電源・バッテリー技術など、どの領域に資本・研究開発・M&Aを集中させるべきかを評価することが重要になります。
ヒューマノイドロボットの普及によってコンポーネントの需要構造はどのように変化し、メーカーはどのような製品戦略を取るべきなのか?
ヒューマノイドロボットの普及が進めば、従来型の産業用ロボットとは異なる小型化、軽量化、高精度化、低消費電力化、安全性などへの要求が強まる可能性があります。さらに、工場だけでなく物流、倉庫、サービス、医療・介護、家庭などへ用途が広がれば、求められるコンポーネントの仕様や価格帯も変化します。メーカーにとっては、単品部品の供給から、ロボットメーカーとの共同開発や高付加価値モジュールの提供へとビジネスモデルを進化させることが競争力につながる可能性があります。
- 2035年に向けてヒューマノイドロボット用コンポーネント市場で勝つために、企業はどの市場・技術・顧客領域を優先すべきなのか?
2035年に452億米ドル規模が見込まれる市場では、早期参入そのものよりも、どの技術領域・地域・用途・顧客層に経営資源を集中するかが長期的な競争優位を左右します。CEOや事業戦略責任者にとっては、市場成長率だけでなく、サプライチェーン、ロボットメーカーとの関係、量産能力、技術的参入障壁、価格競争、地域別需要を総合的に分析し、2030~2035年に向けた製品開発・提携・設備投資・市場参入戦略を設計することが重要です。
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/humanoid-robot-component-market
詳細な洞察とレポートの完全版を希望される方は、Report Oceanのウェブサイトを訪問するか、プレスオフィスにご連絡ください。
Report Ocean株式会社について
Report Ocean株式会社は、市場調査およびコンサルティングの分野で、正確で信頼性の高い最新の調査データおよび技術コンサルティングを求める個人および企業に対して、7年以上にわたり高度な分析的研究ソリューション、カスタムコンaサルティング、深いデータ分析を提供するリーディングカンパニーです。我々は戦略および成長分析の洞察を提供し、企業の目標達成に必要なデータを提供し、将来の機会の活用を支援します。
私たちのリサーチスタディは、クライアントが優れたデータ駆動型の決定を下し、市場予測を理解し、将来の機会を活用し、私たちがパートナーとして正確で価値のある情報を提供することによって効率を最適化するのを助けます。私たちがカバーする産業は、テクノロジー、化学、製造、エネルギー、食品および飲料、自動車、ロボティクス、パッケージング、建設、鉱業、ガスなど、広範囲にわたります。
Report Oceanは、私たちのスキルをクライアントのニーズと統合し、適切な専門知識が強力な洞察を提供できると信じています。私たちの専門チームは、多国籍企業、製品メーカー、中小企業、またはスタートアップ企業を含むクライアントのビジネスニーズに最も効果的なソリューションを作成するために疲れ知らずに働いています。
メディア連絡先:
名前 : 西カント
役職 : マーケティングヘッド
TEL : 03-6899-2648 | Fax: 050-1724-0834
インサイトIQ購読:https://www.reportocean.co.jp/insightsiq
E-mail : sales@reportocean.co.jp
Official Site URL : https://reportocean.co.jp/
Japan Blog Site URL : https://note.com/jpreportocean
Blog Sites : https://japaninsights.jp/
Commissioned Research : https://www.reportocean.co.jp/commissioned-research-services
Social Media :
LinkedIn : https://www.linkedin.com/company/reportoceanjapan/
Twitter : https://x.com/ReportOcean_JP