


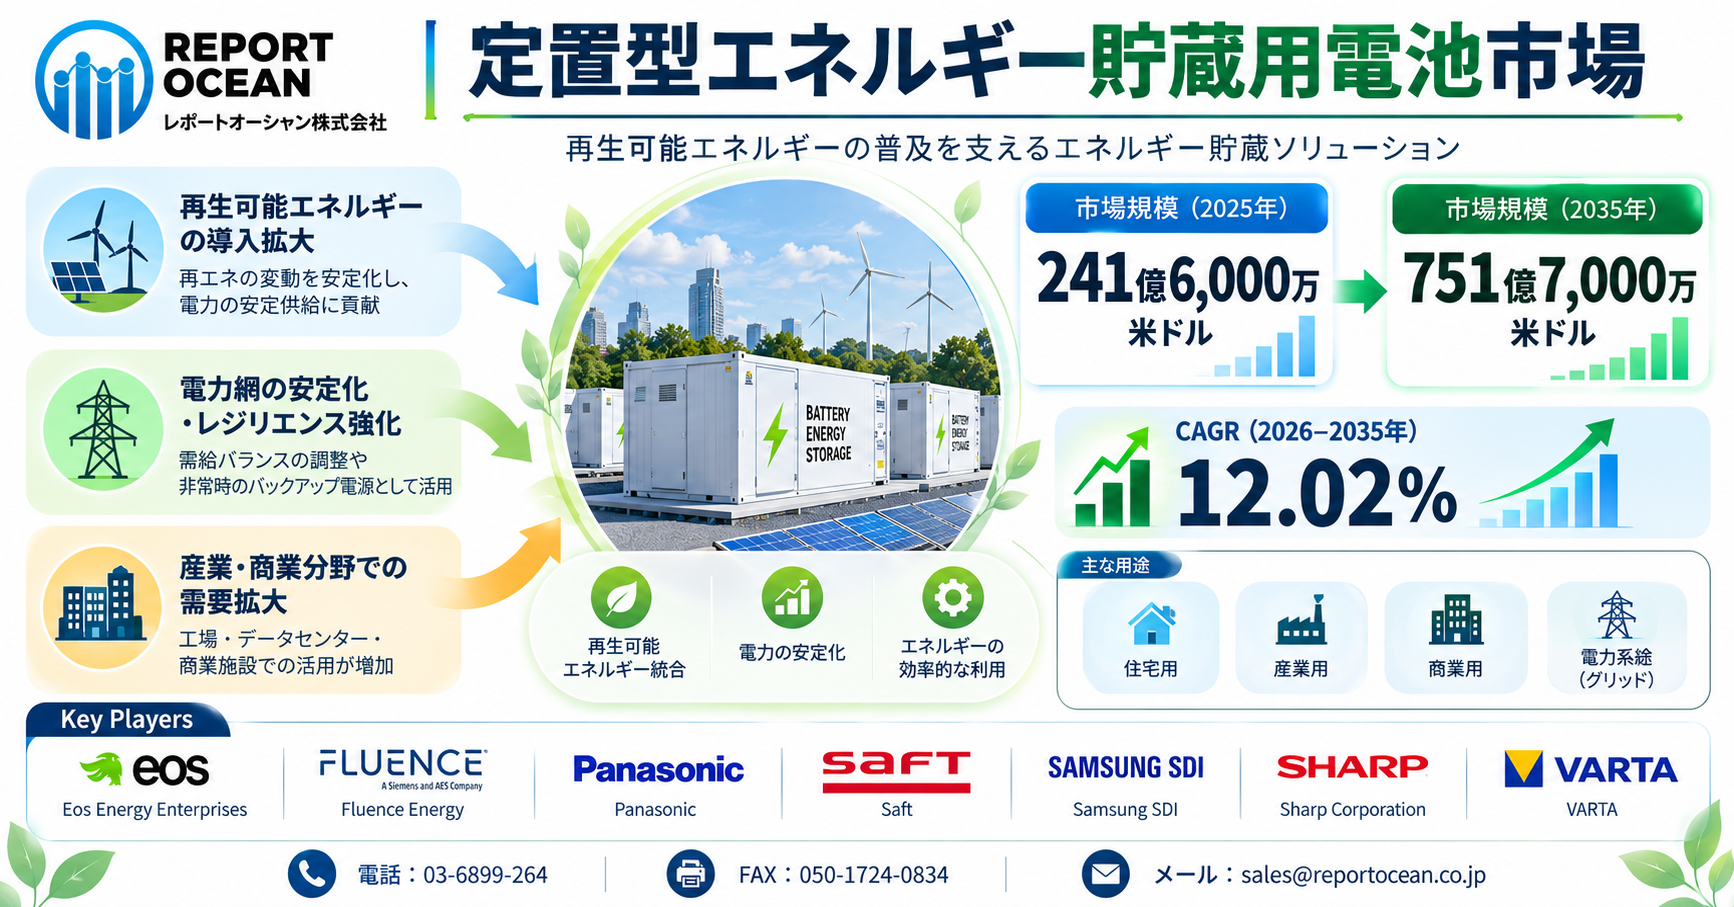
定置型エネルギー貯蔵用電池市場は、2025年の241億6,000万米ドルから2035年には751億7,000万米ドルに達すると予測されています。2026年から2035年の予測期間にかけて年平均成長率(CAGR)12.02%と見込まれ、電力インフラの高度化を支える重要な成長分野として注目されています。市場拡大の背景には、再生可能エネルギーの導入拡大、電力需要の変動への対応、送配電網の安定化、企業のエネルギー調達戦略の変化があります。従来、蓄電池は停電時の非常用電源としての役割が中心でしたが、現在は電力を需要に応じて柔軟に活用するための設備へと位置付けが変わりつつあります。電力会社だけでなく、製造業、物流施設、商業施設、データセンターなどにとっても、蓄電設備の導入は電力コストの管理や事業継続性の確保に関わる経営課題となっています。
定置型エネルギー貯蔵市場向けの電池は、電気エネルギーを貯蔵し、固定された非移動型アプリケーションにおいて必要に応じて供給するように設計された電気化学電池技術で構成されています。これらのシステムは、系統安定化、再生可能エネルギーの統合、周波数調整、ピークシェービング、負荷シフト、容量支援、バックアップ電源、エネルギーアービトラージ、マイクログリッド運用、分散型エネルギー管理など、幅広い電力管理機能をサポートしています。定置型電池は、単独のシステムとして導入されるほか、太陽光発電、風力発電、従来型発電所、商業施設、産業用負荷、配電網と統合して導入することも可能です。電池貯蔵の急速な拡大により、電力システムにおけるその役割はますます強まっています。2025年の世界の電池貯蔵設備の新規導入量は108 GWに達し、2024年比で約40%増加しました。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/batteries-for-stationary-energy-storage-market
この市場には、ユーティリティ規模の電池エネルギー貯蔵システム(BESS)、商業と産業用システム、住宅用エネルギー貯蔵システム、コミュニティおよびマイクログリッド用電池、ならびにメーター後方設置型システムが含まれます。ユーティリティ規模のシステムは、一般的に発電所、変電所、送電と配電網、および独立型貯蔵施設に導入され、系統の柔軟性の確保、再生可能エネルギーの時間シフト、付帯サービス、および電力需要のピーク時の容量確保に貢献しています。商業と産業用システムは、工場、倉庫、オフィス、小売施設、データセンター、その他の大規模電力消費施設において、需要料金の削減、電力消費の管理、非常用電源の確保、および敷地内の再生可能エネルギー発電による自家消費の拡大のために利用されています。住宅用システムは、日中に余剰に発電された電力を蓄え、夜間と停電時に電力を供給するため、屋上太陽光発電設備と組み合わせて導入されるケースが増えています。2025年には、世界的に新規導入されたバッテリー貯蔵容量の約80%をユーティリティ規模の設備が占め、残りは主にメーター背後の商用および住宅用システムで構成されていました。
この市場には、リチウムイオン、鉛酸、ナトリウムイオン、フロー電池、ニッケル系電池、その他の新興電池化学技術といった主要な電気化学技術に加え、固定型導入に必要な関連する電池パック、電池管理システム、電力変換システム、熱管理装置、エネルギー管理ソフトウェア、安全システム、および監視と制御コンポーネントが含まれます。特にリン酸鉄リチウム(LFP)は、そのコスト面での優位性、熱的特性、および頻繁な充放電サイクルへの適性から注目を集めており、2025年には蓄電池導入の約90%をLFPが占めました。一方、ナトリウムイオン電池とフロー電池技術は、代替となる材料サプライチェーン、安全性の向上、あるいは長期保存が求められる用途において注目を集めています。
定置型蓄電池システムは、再生可能エネルギー比率の高い電力網において、柔軟性資産としての役割をますます果たしています。太陽光と風力発電の出力が高まった際に余剰電力を吸収し、需要が増加する時間帯に放電することで、再生可能エネルギーの出力抑制を軽減し、既存の発電設備と送電網インフラの利用効率を向上させることができます。また、蓄電池は、周波数調整、運転予備力、電圧安定化、混雑管理、ブラックスタート機能などの迅速な応答サービスを提供することも可能です。特に「エネルギーシフト」への注目が高まっており、2015年には約40%だったエネルギーシフト用途が、2025年までに新規蓄電池プロジェクトの90%以上を占める見込みです。
主要市場のハイライト
定置型エネルギー貯蔵市場向けの電池市場規模は、2025年に241億6000万米ドルに達し、再生可能エネルギーの導入拡大、送電網の近代化、電化の進展、および信頼性の高いバックアップとエネルギー管理ソリューションへの需要の高まりに支えられ、2035年にかけて大幅に拡大すると予測されています。
- 短時間蓄電が主導:
2025年には、周波数調整、ピークシェービング、再生可能エネルギーの時間シフト、およびその他の高速応答型系統サービスに対する旺盛な需要に牽引され、短時間蓄電(4時間未満)セグメントが市場を独占しました。このセグメントは、リチウムイオン電池システムの商業的な成熟度と確立された経済性に恩恵を受けています。
- 北米が市場を独占する:
2025年、北米は市場をリードしました。これは、ユーティリティ規模の電池エネルギー貯蔵システムの急速な導入、再生可能エネルギーの拡大、送電網の近代化への取り組み、およびエネルギーのレジリエンスに対する投資の増加に支えられたものであります。米国は引き続き主要な貢献者であり、テキサス州とカリフォルニア州などの地域で、ユーティリティ規模の電池容量が大幅に増加しています。
産業分析を含むこの戦略レポートの無料サンプルをダウンロードする: @ https://www.reportocean.co.jp/request-sample/batteries-for-stationary-energy-storage-market
太陽光・風力発電の普及が生む新たな需要、電力系統の柔軟性が投資価値を左右する
再生可能エネルギーの導入が進むほど、発電量と電力需要の時間的なずれを調整する仕組みが重要になります。太陽光発電は日中に発電が集中し、風力発電は気象条件によって出力が変動するため、発電した電力を必要な時間帯に利用できる定置型蓄電池の役割が高まっています。特に電力系統に接続する大規模蓄電設備は、需給調整、周波数制御、再生可能エネルギーの出力変動への対応など、複数の機能を担うことができます。一方、企業の自家消費型設備では、太陽光発電と蓄電池を組み合わせることで、購入電力量や最大需要電力の抑制を図る動きが考えられます。今後の投資判断では、蓄電容量だけでなく、充放電効率、設備寿命、運用収益、電力市場への参加可能性などを総合的に評価することが求められます。
主要企業のリスト:
- Eos Energy Enterprises
- Fluence Energy
- Panasonic
- Saft
- Samsung SDI
- Sharp Corporation
- VARTA
- その他の主要なプレイヤー
系統用蓄電池から工場・商業施設まで、用途別に異なる収益機会を見極める
定置型エネルギー貯蔵用電池市場の商機は、導入規模と利用目的によって大きく異なります。系統用の大規模蓄電池では、電力会社、発電事業者、蓄電事業者などが主要な顧客となり、電力需給調整や市場取引を通じた収益機会が検討されています。産業・商業分野では、工場、物流拠点、通信設備、データセンターなどが、電力料金の最適化と非常時の電源確保を目的として導入を検討する可能性があります。住宅分野では、屋根置き太陽光発電との連携や停電対策が需要を支える要素となります。事業者にとって重要なのは、すべての顧客に同じ製品を販売するのではなく、用途別に必要な蓄電時間、出力、設置条件、保守体制を見極めることです。設備販売に加えて、設計・施工、運用管理、遠隔監視、保守サービスを組み合わせることで、継続的な収益を確保する事業モデルにも発展の余地があります。
リチウムイオン電池の性能競争から運用最適化へ、人工知能が蓄電事業の採算性を変える
蓄電池の競争力を左右する要素は、電池セルの価格やエネルギー密度だけではありません。現在の定置型蓄電設備では、リチウムイオン電池を中心に、リン酸鉄リチウム系電池などの安全性、寿命、費用対効果が重要な評価対象となっています。また、長時間の電力貯蔵が求められる用途では、レドックスフロー電池やナトリウムイオン電池など、異なる技術の活用可能性も検討されています。運用面では、電池管理システム、電力変換装置、エネルギー管理システムを統合する技術が不可欠です。人工知能を活用した需要予測や充放電制御は、電力価格、天候、設備状態などを考慮した運用の高度化に寄与する可能性があります。ただし、予測精度や通信の信頼性、情報セキュリティーへの対応が不十分であれば、期待した収益を実現できないおそれがあります。今後は電池そのものの性能に加え、設備全体の運用能力が差別化要因となるでしょう。
日本政府が2026年に蓄電池・電源産業戦略を改訂、国内製造基盤と供給網の強化が新たな焦点に
日本では、経済産業省が2026年6月2日に「蓄電池産業戦略」を「蓄電池・電源産業戦略」へ改訂し、蓄電池単体の製造競争力だけでなく、電源システム全体の産業基盤を強化する方向性を示しました。背景には、世界的な電池の供給過剰や調達網のリスク、データセンターなどにおける高度な電力制御需要があります。また、2025年2月に閣議決定された第7次エネルギー基本計画では、再生可能エネルギーの導入拡大に伴う蓄電池の重要性が明記されています。2026年1月に応札が行われた第3回長期脱炭素電源オークションでは、蓄電池案件に対する安全性や情報セキュリティー、調達先の多様化に関する要件が強化されました。日本企業には、政策支援の活用に加え、設備の安全設計、認証対応、部材調達の安定性を事業計画に組み込むことが求められています。
セグメンテーションの概要
電池化学組成別
- リチウムイオン電池
- 鉛蓄電池
- ナトリウム系電池
- フロー電池
- ニッケル系電池
- ニッケル・コバルト・アルミニウム(NCA)
- チタン酸リチウム(LTO)
- 液式鉛蓄電池
- バルブ制御式鉛蓄電池 (VRLA)
- ナトリウム・硫黄 (NaS)
- ナトリウムイオン電池
- バナジウムレドックスフロー電池
- 亜鉛・臭素フロー電池
- その他のフロー電池
- 全固体電池
- 金属・空気電池
- 亜鉛系電池
市場調査レポートの詳細な洞察は、次の場所で入手できます:@ https://www.reportocean.co.jp/request-sample/batteries-for-stationary-energy-storage-market
蓄電時間別
- 短時間蓄電(4時間未満)
- 中時間蓄電(4~10時間)
- 長時間蓄電(10時間以上)
用途別
- 系統連系型エネルギー貯蔵
- 再生可能エネルギーの系統連系
- 周波数調整
- 系統安定化
- 送電と配電の支援
- 商業と産業用(C&I)エネルギー貯蔵
- ピークカット
- 需要料金の管理
- 非常用電源
- エネルギーコストの最適化
- 住宅用エネルギー貯蔵
- 太陽光発電の自家消費
- 非常用電源
- 家庭用エネルギー管理
- オフグリッドと遠隔地電力システム
- マイクログリッド用エネルギー貯蔵
接続形態別
- 系統連系型エネルギー貯蔵システム
- オフグリッド型エネルギー貯蔵システム
所有形態別
- 電力会社所有システム
- 顧客所有システム
- および第三者所有システム
エンドユーザー別
- 電力会社
- 商業と産業ユーザー
- 住宅ユーザー
- 政府と公共インフラ
- 通信とデータセンター
このレポートを購入する前に質問があれば問い合わせるか共有する @ https://www.reportocean.co.jp/industry-reports/batteries-for-stationary-energy-storage-market
電池メーカーだけではない成長市場、電力制御・施工・保守に広がる日本企業の参入余地
定置型蓄電池の普及は、電池製造業以外にも幅広い事業機会を生み出します。電力変換装置を製造する電機メーカー、設備の設計・施工を担う事業者、電力管理ソフトウエアを提供する技術企業、保守サービスを手掛ける企業などが、蓄電設備の導入拡大による恩恵を受ける可能性があります。特に日本企業にとっては、高品質な電力制御技術、安全管理、設備保全、産業施設向けの運用ノウハウが競争上の強みとなり得ます。一方、海外メーカーとの価格競争が進む市場では、電池セルの販売価格だけで優位性を維持することは容易ではありません。顧客の電力使用状況を分析し、最適な設備容量の提案から導入後の運用改善まで提供することが、付加価値を高める有力な手段となります。製造業と電力事業者、設備施工会社の連携も、案件形成を進めるうえで重要性を増すと考えられます。
価格下落だけでは測れない蓄電池投資のリスク、調達網・安全性・収益予測が競争を左右
定置型エネルギー貯蔵用電池市場の拡大が見込まれる一方、投資には慎重な事業評価が必要です。電池価格の低下は設備導入の追い風となりますが、原材料価格や為替の変動、製造拠点の集中、輸送費の上昇などが調達コストを左右します。また、大規模蓄電設備では、熱管理、火災防止、設備監視、電力系統への接続条件が事業の安全性と稼働率に直結します。収益面では、電力市場の価格変動や制度変更によって、当初想定した投資回収期間が変化する可能性があります。さらに、遠隔監視や自動制御の普及に伴い、サイバーセキュリティー対策も不可欠です。競争力を維持する企業には、設備価格の安さだけでなく、長期保証、保守対応、供給先の分散、収益予測の精度を組み合わせた提案が求められます。今後は設備の販売実績以上に、安定稼働と長期的な収益性を証明できるかが企業評価を左右するでしょう。
地域別
北アメリカ
- アメリカ
- カナダ
- メキシコ
ヨーロッパ
- 西ヨーロッパ
- イギリス
- ドイツ
- フランス
- イタリア
- スペイン
- その地の西ヨーロッパ
- 東ヨーロッパ
- ポーランド
- ロシア
- その地の東ヨーロッパ
アジア太平洋
- 中国
- インド
- 日本
- オーストラリアおよびニュージーランド
- 韓国
- ASEAN
- その他のアジア太平洋
ビジネス戦略を理解するために、無料サンプルレポートを請求する @ https://www.reportocean.co.jp/request-sample/batteries-for-stationary-energy-storage-market
中東・アフリカ(MEA)
- サウジアラビア
- 南アフリカ
- UAE
- その他のMEA
南アメリカ
- アルゼンチン
- ブラジル
- その他の南アメリカ
2035年に向けた経営判断、定置型エネルギー貯蔵用電池市場で持続的な収益を確保する条件
2035年に751億7,000万米ドルへの拡大が予測される定置型エネルギー貯蔵用電池市場では、製品供給能力と同じくらい、顧客ごとの電力課題を解決する能力が重要になります。日本企業が事業機会を捉えるためには、まず系統用、産業・商業用、住宅用の各分野について、需要特性と収益構造を区別する必要があります。そのうえで、電池技術の選定、電力制御、設備運用、保守サービスを一体的に設計することが競争優位につながると考えられます。2027年以降は、再生可能エネルギーの導入状況や電力市場制度の変化に応じて、長時間蓄電技術や高度な運用管理への需要が一段と高まる可能性があります。経営層に求められるのは、市場全体の成長率だけを投資根拠とするのではなく、導入先の電力料金体系、設備寿命、規制対応、保守費用を含めた事業採算を精査することです。蓄電池を単なる設備ではなく、長期的な電力価値を創出する事業基盤として捉える視点が、今後の成長戦略を左右します。
定置型エネルギー貯蔵用電池市場を左右する5つの重要論点――経営層・事業責任者が注目すべき成長機会とは
- 定置型エネルギー貯蔵用電池市場は2035年までにどれほど成長し、企業にとって今後最も大きな投資機会となる市場セグメントはどこなのか?
定置型エネルギー貯蔵用電池市場は、2025年の241億6,000万米ドルから2035年には751億7,000万米ドルへ拡大すると予測され、今後10年間で市場規模が大幅に拡大する見通しです。経営層にとって重要なのは、単純な市場成長率だけではなく、どの用途・電池技術・出力規模・設置場所が成長を取り込むのかという点です。特に、再生可能エネルギーの出力変動を吸収する系統用蓄電池や、需要家側でピークカット・バックアップ・電力コスト最適化を実現する蓄電システムは、今後の事業機会を評価するうえで重要な領域となります。日本政府も2026年に「蓄電池産業戦略」を「蓄電池・電源産業戦略」へ改訂し、蓄電池単体ではなく電源システム全体での競争力強化を重視しています。
- なぜ定置型エネルギー貯蔵用電池の需要は今後急速に拡大するのか――再生可能エネルギー、電力系統、データセンター需要は市場成長をどこまで押し上げるのか?
定置型蓄電池の役割は、単なる非常用バックアップから、電力需給を調整するインフラへと変化しています。太陽光・風力発電の比率が高まるほど、発電量と需要量の時間的なずれを吸収する柔軟性が必要になるためです。IEAでは、2025年に世界で108GWの蓄電池容量が新たに導入され、エネルギーシフトを主用途とするプロジェクトの割合も大きく上昇しています。さらに日本では、AIデータセンターの拡大に伴う高度な電力制御ニーズも蓄電ソリューションの重要性を高めています。
- 定置型エネルギー貯蔵用電池市場では、どの電池技術とシステム構成が2035年までの競争優位を獲得し、企業はどの技術領域に投資すべきなのか?
市場拡大に伴い、競争軸は単純な蓄電容量やエネルギー密度だけではなく、出力性能、サイクル寿命、安全性、コスト、充放電効率、システム制御能力へ広がっています。特にLFP(リン酸鉄リチウム)電池は、2025年の世界の蓄電池導入量の約90%を占めるまで普及しており、定置型用途におけるコストと頻繁なサイクルへの適性が注目されています。IEA 一方、日本の政策では、容量だけでなくパワー密度や電源システム全体の競争力が重視されているため、セルメーカーだけでなくPCS、EMS、BMS、統合システム、保守・運用サービスまで含めたバリューチェーン全体を見る必要があります。
- 定置型エネルギー貯蔵用電池市場では、政策支援と再生可能エネルギー拡大によってどの地域・用途に新たなビジネスチャンスが生まれるのか?
日本市場では、再生可能エネルギーの導入拡大と電力供給安定化を背景に、**系統用蓄電池、再エネ併設型蓄電池、需要家側蓄電池、長時間エネルギー貯蔵(LDES)**など複数の用途で導入機会が広がっています。資源エネルギー庁も、再生可能エネルギーの出力変動への対応や電力供給の安定化を目的として、系統用蓄電池や再エネ併設型、需要家側蓄電池、LDESなどの導入支援を進めています。企業にとっては「市場が成長するか」だけでなく、どの地域・電力市場・需要家カテゴリーで収益モデルを構築できるかが参入判断の重要なポイントになります。
- 定置型エネルギー貯蔵用電池市場への参入を検討する企業は、競争激化、電池価格、サプライチェーン、規制、安全性を踏まえてどのような事業戦略を構築すべきなのか?
市場が高成長である一方、定置型蓄電池事業は「電池を製造すれば成長できる」という単純な市場ではありません。電池価格の低下によって導入コストが改善する一方、サプライチェーンの安定性、原材料調達、系統接続、許認可、安全対策、収益源の確保が事業性を左右します。IEAも、蓄電池プロジェクトでは系統接続・許認可の遅延や不確実な収益環境が課題になると指摘しています。IEA 日本でも政策上、サプライチェーン強靱化や国内製造基盤の確立が重視されており、企業にとっては電池セル単体ではなく、システム統合、制御ソフトウェア、運用サービス、保守まで含めた高付加価値戦略が競争力を左右する可能性があります。
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/batteries-for-stationary-energy-storage-market
詳細な洞察とレポートの完全版を希望される方は、Report Oceanのウェブサイトを訪問するか、プレスオフィスにご連絡ください。
Report Ocean株式会社について
Report Ocean株式会社は、市場調査およびコンサルティングの分野で、正確で信頼性の高い最新の調査データおよび技術コンサルティングを求める個人および企業に対して、7年以上にわたり高度な分析的研究ソリューション、カスタムコンaサルティング、深いデータ分析を提供するリーディングカンパニーです。我々は戦略および成長分析の洞察を提供し、企業の目標達成に必要なデータを提供し、将来の機会の活用を支援します。
私たちのリサーチスタディは、クライアントが優れたデータ駆動型の決定を下し、市場予測を理解し、将来の機会を活用し、私たちがパートナーとして正確で価値のある情報を提供することによって効率を最適化するのを助けます。私たちがカバーする産業は、テクノロジー、化学、製造、エネルギー、食品および飲料、自動車、ロボティクス、パッケージング、建設、鉱業、ガスなど、広範囲にわたります。
Report Oceanは、私たちのスキルをクライアントのニーズと統合し、適切な専門知識が強力な洞察を提供できると信じています。私たちの専門チームは、多国籍企業、製品メーカー、中小企業、またはスタートアップ企業を含むクライアントのビジネスニーズに最も効果的なソリューションを作成するために疲れ知らずに働いています。
メディア連絡先:
名前 : 西カント
役職 : マーケティングヘッド
TEL : 03-6899-2648 | Fax: 050-1724-0834
インサイトIQ購読:https://www.reportocean.co.jp/insightsiq
E-mail : sales@reportocean.co.jp
Official Site URL : https://reportocean.co.jp/
Japan Blog Site URL : https://note.com/jpreportocean
Blog Sites : https://japaninsights.jp/
Commissioned Research : https://www.reportocean.co.jp/commissioned-research-services
Social Media :
LinkedIn : https://www.linkedin.com/company/reportoceanjapan/
Twitter : https://x.com/ReportOcean_JP