
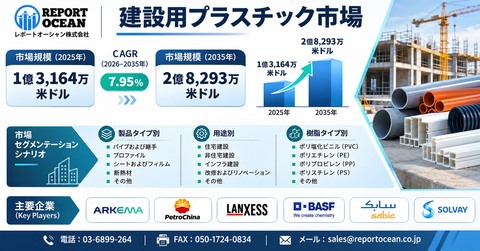
建設産業では、建築物の省エネルギー性能、耐久性、施工効率、環境負荷の低減を同時に実現することが重要な経営課題となっています。こうした変化を背景に、建設用プラスチック市場は新たな成長局面を迎えると予測されています。レポートオーシャンが示す市場予測によると、同市場は2025年の1億3,164万米ドルから2035年には2億8,293万米ドルに達し、2026年から2035年の予測期間にかけて年平均成長率(CAGR)7.95%で拡大する見通しです。
建設用プラスチックは、給排水管、断熱材、防水シート、窓枠、床材など幅広い用途で使用され、軽量性、耐腐食性、加工性といった特性を備えています。今後は単なる建設資材としての価格競争から、建築物全体の性能向上や維持管理費用の削減に貢献する高付加価値製品への転換が重要になると考えられます。日本の建材メーカーや化学企業にとっても、製品開発、設備投資、販売網の高度化を検討するうえで注目すべき市場です。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/construction-plastics-market
建築用プラスチックとは、建築と建設用途への適性を高めるために、化学的処理によって特別に改質された合成材料の総称です。一般的なプラスチックと比較して、こうした処理により耐久性、耐候性、および防火性が向上しています。建築用プラスチックには、パイプ、断熱パネル、窓枠、ビニールタイル、木質プラスチック複合材(WPC)など、さまざまな形状と形態のものがあります。
建設用プラスチック市場は、軽量で耐久性があり、コスト効率に優れた建築材料への需要の高まりに加え、持続可能性への重視と技術の進歩に後押しされ、力強い成長が見込まれています。PVC、ポリエチレン、ポリプロピレン、ポリスチレン、その他のエンジニアリングポリマーを含む建設用プラスチックは、配管、断熱材、屋根用防水シート、床材、窓、ドア、ケーブル保護材、その他の建築用途で広く使用されています。これらの材料は、湿気、腐食、化学物質、および風化に対する耐性を備えており、特に長い耐用年数とメンテナンスの軽減が求められるインフラと建設プロジェクトにおいて、従来の材料に代わる魅力的な選択肢となっています。
建設会社、デベロッパー、政府がエネルギー効率、資源の保全、環境負荷の低減をますます重視するにつれ、サステナビリティは主要な成長の原動力となりつつあります。プラスチック製の断熱材は建物の断熱性能を向上させることができ、耐久性に優れたプラスチック製のパイプと膜材は、交換頻度と材料の廃棄量を削減することができます。また、メーカー各社は、循環型経済の目標を支援するため、再生材を含む製品、リサイクル可能な配合、バイオベースのポリマー、および改良された廃棄物管理ソリューションへの投資を進めています。こうしたトレンドにより、グリーンビルディング、省エネ改修、インフラプロジェクトにおける建設用プラスチックの採用が促進されています。
技術の進歩により、市場の適用範囲はさらに拡大しています。ポリマーコンパウンディング、押出成形、射出成形、および積層造形における革新により、強度、耐火性、耐紫外線性、断熱性、寸法安定性が向上したプラスチックの開発が可能になっています。耐久性の向上、施工の容易さ、先進的な建築システムとの互換性など、現代の建築物に求められる厳しい要件を満たすため、スマートで高性能なプラスチック製品の設計がますます進められています。さらに、プレハブ建築とモジュール式建築の採用拡大により、組み立ての迅速化とプロジェクト効率の向上を支える軽量プラスチック部材への需要が生まれています。
主要市場のハイライト
建設用プラスチック市場は、2025年に1億3,164万米ドルの規模となり、2035年までに2億8,293万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.95%で拡大すると見込まれています。
2025年には、ポリ塩化ビニル(PVC)が市場を独占しました。これは、その耐久性、費用対効果、耐湿性および耐食性に加え、配管、窓とドア用プロファイル、電気配線管、床材、屋根用防水シート、その他の建設用途での広範な利用に支えられたものです。
2025年には、アジア太平洋地域が市場を独占しました。これは、中国、インド、日本、韓国における急速な都市化、人口増加、インフラ開発、建設活動の拡大、および住宅と商業プロジェクトへの多額の投資が要因であります。
住宅の断熱性能向上とインフラ更新需要が建設用プラスチックの中長期的な成長を支える理由
建設用プラスチック市場の成長を考えるうえで重要なのは、住宅や商業施設の新築需要だけでなく、既存建築物の改修やインフラ設備の更新に伴う資材需要です。建物の長寿命化や省エネルギー化が求められるなか、断熱材、防湿材、防水材、樹脂配管などの性能は、建築物の運用費用や保守負担にも影響します。特に、温度変化や湿気への対応、腐食の抑制、施工時の取り扱いやすさは、製品選定における重要な判断材料となります。
また、建設現場では人手不足や工期短縮への対応が課題となっており、軽量で施工しやすい部材の価値が高まる可能性があります。ただし、需要の拡大は用途や地域によって異なり、すべての樹脂製品が同じ成長率を示すわけではありません。企業には、新築住宅、改修工事、公共施設、産業用建築物などの顧客別に、製品性能と調達条件を分析する姿勢が求められます。
産業分析を含むこの戦略レポートの無料サンプルをダウンロードする: @ https://www.reportocean.co.jp/request-sample/construction-plastics-market
配管・断熱材・防水資材のどこに収益機会があるのか――用途別に考える高付加価値製品戦略
建設用プラスチック市場では、用途ごとに顧客が重視する性能や購入判断が異なります。給排水管では耐久性、耐腐食性、接続部の信頼性が重要であり、断熱材では熱性能、施工性、防火性能などが製品評価を左右します。防水シートや床材では、耐候性、耐摩耗性、意匠性、維持管理の容易さが差別化要因となります。住宅メーカーや建設会社に対しては、資材の購入価格だけでなく、施工費用や交換頻度まで含めた総費用を提示することが有効です。
一方、公共施設や大型建築物では、品質証明、安定供給、長期的な保守対応が調達判断に影響する可能性があります。素材メーカーにとっては、汎用樹脂の供給にとどまらず、用途に応じた配合設計、複合材料、加工済み部材へと事業を広げる余地があります。投資判断では市場規模の大きさだけでなく、顧客の要求性能と自社技術が一致する領域を見極めることが重要です。
主要企業のリスト:
- Formosa Plastic Group
- Borealis AG
- Asahi Kasei Corporation
- Arkema SA
- The Dow Chemical Company
- PetroChina Co. Ltd
- Lanxess
- BASF SE
- Chevron Phillips Chemical Company
- E. I. du Pont de Nemours and Company
- Reliance Industries Limited
- SABIC
- Solvay SA
- その他の主要なプレイヤー
人工知能による品質管理と高機能樹脂の開発が建設資材メーカーの収益構造をどう変えるのか
建設用プラスチックの競争力を左右する要素として、材料技術と製造工程の高度化が挙げられます。樹脂の配合条件、成形温度、寸法精度、耐久性などを適切に管理することは、品質の安定と製造損失の削減につながります。今後、製造現場における人工知能や画像解析の活用が進めば、外観不良の検知、設備異常の予測、生産条件の最適化などを通じて、品質管理の効率を高められる可能性があります。
また、製品設計の段階では、断熱性、機械的強度、耐候性、再資源化のしやすさを組み合わせた材料開発が重要になります。ただし、新技術の導入には設備投資や技術者の確保が必要であり、導入効果を実証することが欠かせません。企業が優先すべきなのは、技術導入そのものではなく、不良率、製造費用、製品寿命、顧客満足度といった具体的な成果につなげることです。技術開発と顧客価値を一体化した企業ほど、価格以外の競争力を確立しやすくなるでしょう。
日本政府の建築物省エネ政策とプラスチック資源循環制度は建設資材の調達基準をどう変えるのか
日本では、国土交通省が所管する改正建築物省エネ法に基づき、2025年4月から原則としてすべての新築住宅・非住宅建築物に省エネルギー基準への適合が義務付けられています。さらに、政府は遅くとも2030年度までに省エネルギー基準を一段と引き上げる方針を示しており、断熱性能に優れた建材や高性能な窓部材の重要性が増すと考えられます。一方、環境省と経済産業省が中心となって推進するプラスチック資源循環促進法は、2022年4月から施行され、製品設計から廃棄物処理までの資源循環を促す制度となっています。
建設用プラスチックメーカーにとって、こうした政策は製品開発や調達体制を見直す契機となります。ただし、すべての建設用樹脂に一律の再生材使用義務が課されているわけではありません。企業は適用法令や建築基準への適合性を確認しながら、断熱性能の改善、製品の長寿命化、使用済み資材の回収や再資源化を組み合わせた事業戦略を構築する必要があります。
セグメンテーションの概要
種類別
- 発泡ポリスチレン
- ポリエチレン
- ポリプロピレン
- ポリ塩化ビニル
- アクリルシート
- ポリカーボネートシート
- 強化プラスチック
- その他
プラスチック種類別
- ポリスチレン
- ポリエチレン
- ポリプロピレン
- ポリ塩化ビニル
- その他
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/industry-reports/construction-plastics-market
用途別
- パイプ
- 窓とドア
- 断熱材
- その他
建設用プラスチックのサプライチェーン再編で日本企業が確保すべき新たな事業上の優位性
建設用プラスチックの安定供給には、樹脂原料の調達、添加剤の確保、加工設備の運用、物流、販売先との調整が欠かせません。特に、石油化学由来の原料を使用する製品では、原料価格やエネルギー費用の変動が製造原価に影響するため、調達先の分散や在庫管理の高度化が重要になります。日本企業が競争優位を築くには、価格だけを基準とした仕入れから、品質の安定性、納期対応、環境性能を含む調達戦略への転換が求められます。
また、建材メーカーと建設会社、住宅設備メーカー、販売代理店が製品開発の初期段階から連携することで、施工現場の課題を反映した製品を提供しやすくなります。海外事業についても、現地の建築基準、材料認証、流通構造を確認したうえで参入領域を選ぶ必要があります。安定供給と技術支援を組み合わせた事業モデルは、取引先との長期的な関係構築に寄与すると考えられます。
原材料価格・防火性能・再資源化コストへの対応が建設用プラスチック市場の競争を左右する
建設用プラスチック市場には成長機会がある一方、企業経営上のリスクも存在します。原材料価格や電力費の上昇は利益率を圧迫する可能性があり、販売価格への転嫁が難しい場合には収益性が低下しかねません。また、用途によっては耐火性、耐熱性、耐候性、機械的強度などの厳格な性能確認が必要となり、品質管理や認証対応に継続的な費用が発生します。環境面では、使用済み建材の分別、異物の除去、再生材料の品質確保が課題です。
複数の素材を組み合わせた製品では、再資源化の難しさが製品設計上の制約となる場合もあります。競争が激しくなるなか、低価格製品への依存を続ける企業は、原価変動の影響を受けやすくなるでしょう。これに対して、品質保証、施工支援、製品履歴の管理、継続的な材料改良に投資する企業は、顧客との関係を強化できる可能性があります。経営陣には、成長率だけでなく利益率、開発費用、供給リスクを総合的に評価することが求められます。
地域別
北アメリカ
- アメリカ
- カナダ
- メキシコ
ヨーロッパ
- 西ヨーロッパ
- イギリス
- ドイツ
- フランス
- イタリア
- スペイン
- その地の西ヨーロッパ
- 東ヨーロッパ
- ポーランド
- ロシア
- その地の東ヨーロッパ
このレポートを購入する前に質問があれば問い合わせるか共有する@ https://www.reportocean.co.jp/request-sample/construction-plastics-market
アジア太平洋
- 中国
- インド
- 日本
- オーストラリアおよびニュージーランド
- 韓国
- ASEAN
- その他のアジア太平洋
中東・アフリカ(MEA)
- サウジアラビア
- 南アフリカ
- UAE
- その他のMEA
南アメリカ
- アルゼンチン
- ブラジル
- その他の南アメリカ
2035年を見据えた建設用プラスチック市場への投資判断――経営者が今検討すべき成長戦略と収益機会
2035年に向けて建設用プラスチック市場が拡大すると予測されるなか、企業が重視すべきなのは、市場全体の成長を待つことではなく、自社が競争優位を発揮できる領域を明確にすることです。素材メーカーは高性能樹脂や再資源化しやすい材料の開発、建材メーカーは施工効率や長期耐久性を備えた製品設計、商社や販売企業は安定供給と技術提案を組み合わせた顧客対応を検討する余地があります。
投資家や事業開発担当者にとっては、製品別の収益性、顧客基盤、製造設備の更新負担、規制対応能力が重要な評価項目となるでしょう。特に日本企業は、省エネルギー建築や既存建物の改修に関する技術的な要求を、製品の高付加価値化につなげる戦略が考えられます。今後の経営判断では、短期的な販売数量の拡大だけでなく、製品の使用期間全体で生み出す価値を重視することが重要です。市場予測を具体的な投資計画へ落とし込み、技術開発と販売戦略を連動させることが、持続的な成長への鍵となります。
建設用プラスチック市場は2035年に2億8,293万米ドルへ、企業はどこに成長機会を見いだすべきか
建設用プラスチック市場は2035年までにどこまで成長し、企業にとって今が新規投資や事業拡大を検討するタイミングとなるのか?
建設用プラスチック市場は、2025年の1億3,164万米ドルから2035年には2億8,293万米ドルまで拡大すると見込まれています。2026~2035年のCAGRは7.95%とされており、10年間で市場規模が大きく拡大する見通しです。経営層にとって重要なのは単なる市場規模の拡大ではなく、この成長率が新規参入、設備投資、製品ポートフォリオ拡張、長期的な事業戦略を検討するうえで十分な機会を示しているかという点です。特に2035年を見据えた中長期戦略では、市場拡大に合わせてどの領域で競争優位を構築するかを早期に判断することが重要になります。
建設用プラスチック市場の年平均成長率7.95%を生み出す市場構造とは何か、今後の成長を支える要因を企業はどのように捉えるべきか?
建設用プラスチック市場が2026年から2035年にかけて7.95%のCAGRで成長するという予測は、企業の中長期的な市場評価において重要なシグナルとなります。市場規模は2025年の1億3,164万米ドルから2035年には2億8,293万米ドルへ拡大するため、企業にとっては現在の需要だけでなく、今後10年間で形成される市場機会を考慮する必要があります。経営企画や事業開発の担当者は、市場拡大を単純な数量成長として捉えるのではなく、自社の製品・技術・販売チャネルをどのように成長市場へ適応させるかという視点から事業機会を評価することが求められます。
建設用プラスチック市場で2035年までの成長を取り込むために、メーカーや新規参入企業はどのような事業戦略を優先すべきなのか?
2035年までに市場規模が1億3,164万米ドルから2億8,293万米ドルへ拡大する見通しは、既存メーカーだけでなく、新規参入を検討する企業にとっても注目すべき市場シグナルです。CAGR 7.95%という成長ペースを前提とすると、企業には市場拡大に対応した製品開発、販売体制の強化、顧客基盤の拡大、競争力のあるポジショニングなどを中長期的に検討する余地があります。特に経営層は「市場が成長するか」だけではなく、「成長市場の中で自社がどのポジションを獲得できるか」という視点で投資判断を行うことが重要です。
建設用プラスチック市場の2035年までの拡大は、製品メーカー、建設関連企業、投資家にどのような新たなビジネス機会をもたらすのか?
建設用プラスチック市場は、2025年から2035年にかけて市場規模が約2倍以上に拡大する見通しであり、建設関連のバリューチェーンに関わる企業にとって中長期的な事業機会を検討する材料となります。市場規模が2035年に2億8,293万米ドルへ達するとの予測は、製品供給企業だけでなく、関連サービス、販売ネットワーク、調達、投資などの観点からも市場の将来性を評価する必要性を示しています。経営者や投資家にとっては、今後の市場拡大を自社の既存事業とどのように接続できるかを見極めることが、成長機会を具体化するうえで重要なテーマとなります。
建設用プラスチック市場は2035年までのCAGR 7.95%を維持しながら、企業の競争環境と投資判断をどのように変えていくのか?
建設用プラスチック市場では、2026~2035年にCAGR 7.95%の成長が予測されており、2035年には2億8,293万米ドル規模に達すると見込まれています。この成長は、企業にとって短期的な販売拡大だけでなく、2035年を見据えた競争ポジションの確立を検討するきっかけとなります。CEOや事業戦略担当者にとっては、市場拡大によってどのような企業間競争が生じる可能性があるのか、どのタイミングで投資や事業提携を進めるべきなのか、そして市場成長を自社の収益機会へ転換するには何が必要なのかを継続的に評価することが重要です。
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/construction-plastics-market