
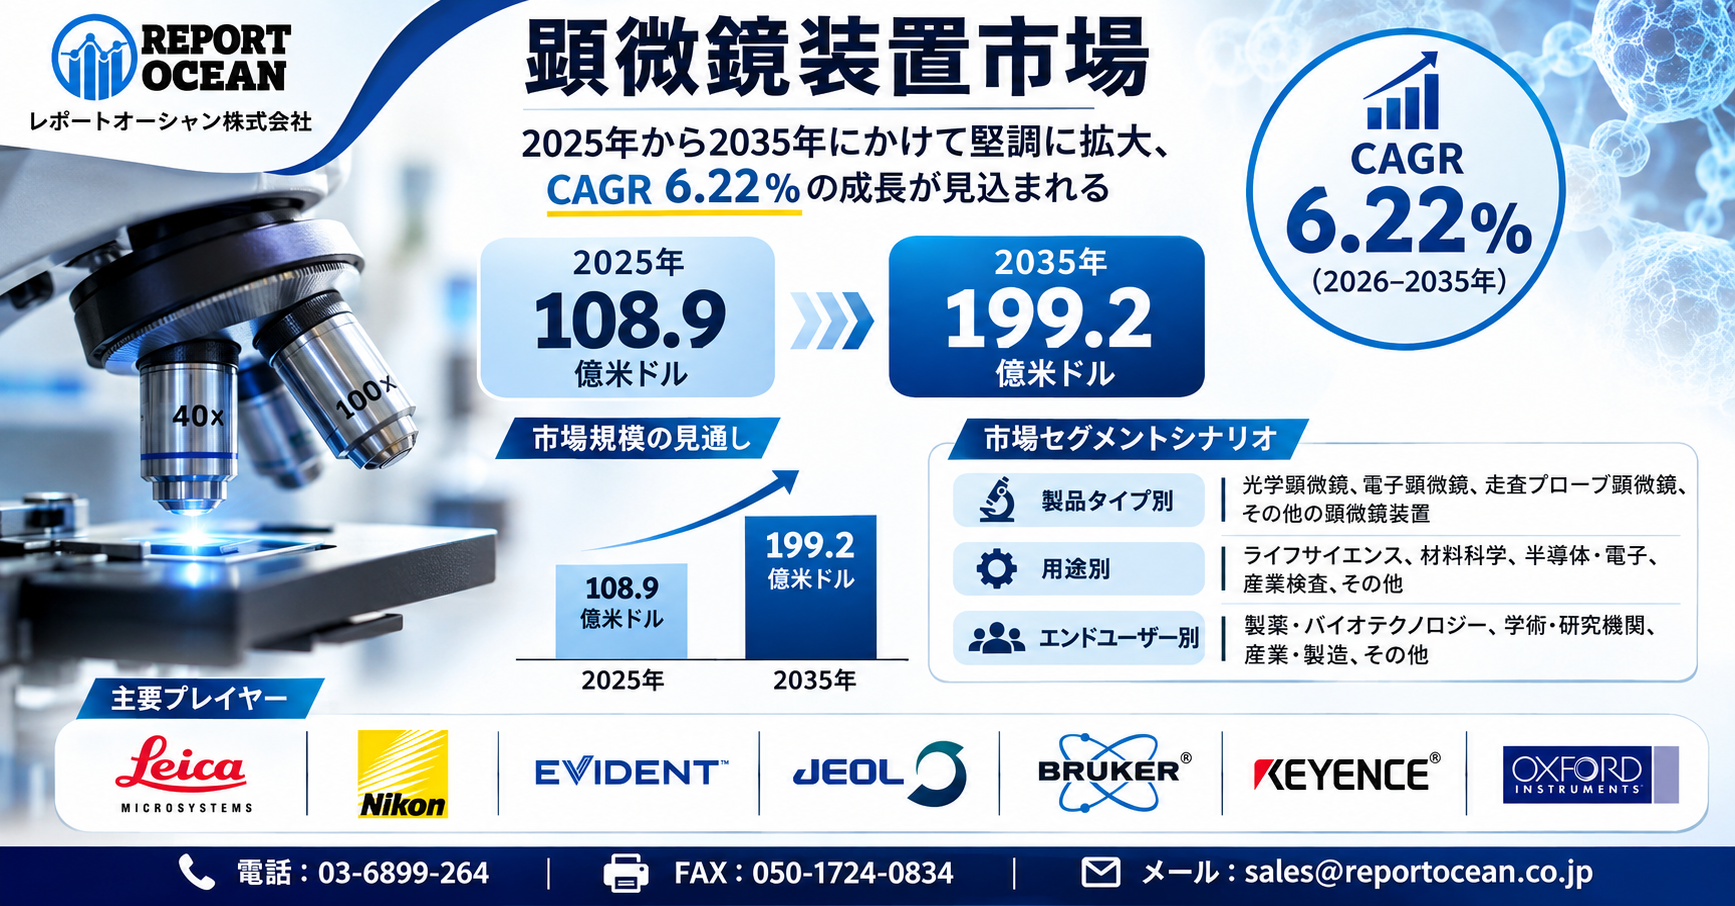
顕微鏡装置市場は、2025年の108億9,000万米ドルから2035年には199億2,000万米ドルに達すると予測されており、2026年から2035年の予測期間にかけて年平均成長率(CAGR)6.22%で見込まれています。この成長見通しは、顕微鏡が従来の研究室向け観察機器から、製造品質の高度化、医療研究の精密化、次世代材料の開発を支える重要な分析基盤へと役割を広げていることを示唆しています。
特に半導体の微細化、電子部品の高密度化、生命科学における細胞解析の高度化は、高精度な観察・測定技術への継続的な需要につながると考えられます。企業経営の観点では、顕微鏡装置への投資は研究開発能力を強化するだけでなく、不良品の発生抑制、製品開発期間の短縮、製造工程の信頼性向上にも関わります。今後は装置の性能だけでなく、導入によって得られる経済的効果を明確に示せる企業が、競争上の優位性を確立する可能性があります。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/microscopy-devices-market
顕微鏡装置市場全体で、技術の世代交代が進んでいます。学術研究所、病院、診断センター、産業施設において依然として最大の導入台数を占める従来の卓上型光学システムは、より高い解像度、高度な自動化、および改良された定量分析機能を備えた先進的なイメージングプラットフォームによって、補完されたり置き換えられたりすることが増えています。この進化は、標準的な明視野顕微鏡と位相差顕微鏡から、蛍光顕微鏡、共焦点顕微鏡、超解像顕微鏡、多光子顕微鏡、デジタル病理学、電子顕微鏡技術へと広がっています。これらの新しいプラットフォームにより、研究者はますます微細なスケールの構造を可視化できるだけでなく、分子の局在、細胞間の相互作用、組織構造、動的な生物学的プロセスといった多次元的な情報を捉えることが可能になっています。
卓上型極低温電子顕微鏡プラットフォームは、この変革の重要な一例です。よりコンパクトで利用しやすい極低温電子顕微鏡(クライオ-EM)システムが登場したことで、これまで国立研究所、集中型コア施設、あるいは大規模な専門研究センターに大きく依存していた中規模の研究機関においても、構造に基づく創薬と高解像度の構造生物学の技術が身近なものになりつつあります。インフラ要件を軽減し、装置の操作を簡素化することで、これらのプラットフォームは、タンパク質、複合体、その他の生物試料に対する高解像度の構造解析へのアクセスを拡大することができます。これにより、製薬会社、バイオテクノロジー企業、大学、そして新興の研究機関が、創薬プロセスのより早い段階で構造情報を活用する機会が生まれています。
また、デジタルカメラ、オートフォーカス、電動ステージ、計算機画像処理、人工知能の統合も、この世代交代を後押ししています。最新の顕微鏡プラットフォームでは、画像取得と自動セグメンテーション、物体認識、細胞計数、分類、定量測定を組み合わせる傾向が強まっています。AIを活用したワークフローにより、手動による解釈への依存度を低減し、研究室がはるかに大規模な画像データセットを処理できるようになります。これは、研究者が数千枚の画像と検体を分析する必要が生じうる、創薬スクリーニング、病理学、がん研究、神経科学、発生生物学、および細胞ベースのアッセイにおいて、特に有用です。
もう一つの重要な進展は、単体の装置ではなく、ネットワーク化され、ワークフロー重視の顕微鏡システムへの移行です。高度なシステムでは、顕微鏡を実験室情報システム、画像管理プラットフォーム、クラウド環境、ロボットによる試料処理、およびハイスループットスクリーニングシステムと統合することが可能です。スライドの自動スキャンとデジタル病理学により、顕微鏡の役割は単なる画像取得にとどまらず、検索と共有可能なデジタルデータセットへと拡大しています。同時に、検出器、レーザー、電子源、光学部品、試料調製、および画像再構成技術の進歩により、感度と解像度の向上が図られる一方で、撮影時間の短縮も実現されています。
主要市場のハイライト
顕微鏡装置市場は、2025年に108億9,000万米ドルの規模となり、2035年までに199億2,000万米ドルに達すると予測されています。これは、高解像度イメージング、デジタル顕微鏡、自動化、および定量的画像解析に対する需要の高まりに支えられ、2026年から2035年にかけて年平均成長率(CAGR)6.22%で拡大すると見込まれています。
2025年には、ライフサイエンス、臨床診断、学術研究、製薬とバイオテクノロジー研究所、および産業用品質管理の各分野で広く採用されていることを背景に、光学顕微鏡が市場を独占しました。また、蛍光顕微鏡、共焦点顕微鏡、多光子顕微鏡、超解像顕微鏡システムの採用拡大も、このセグメントの価値提案を強化しています。
2025年には、アジア太平洋地域が最大の収益面シェアを占めました。これは、中国、日本、韓国、台湾などの市場における、半導体と電子機器製造、バイオテクノロジーと製薬研究、ナノテクノロジー、先端材料開発、および精密製造の堅調な成長に支えられたものであります。
半導体の微細化と生命科学研究の高度化が顕微鏡装置市場の需要構造を変える理由
顕微鏡装置市場の成長を支える重要な要素として、半導体製造における微細構造の観察需要と、生命科学分野における高精度な画像解析の必要性が挙げられます。半導体分野では、製造工程が複雑になるほど微小な欠陥や材料構造を把握する重要性が高まり、電子顕微鏡などの高度な分析装置が研究開発や品質評価で活用されます。一方、医療・生命科学分野では、細胞内の構造や生体組織の変化を詳細に観察する技術が、疾患研究や創薬研究の進展を支えています。
さらに、電池材料、機能性薄膜、複合材料などの研究領域でも、微細構造と材料特性の関係を解明するための観察技術が重要です。こうした用途の広がりは、顕微鏡装置市場を特定の研究分野に依存しない産業基盤へと発展させる可能性があります。今後の需要を判断する際には、研究費の増減だけでなく、各産業における製造技術の高度化と分析工程の重要性を合わせて評価する必要があります。
産業分析を含むこの戦略レポートの無料サンプルをダウンロードする:@ https://www.reportocean.co.jp/request-sample/microscopy-devices-market
主要企業のリスト:
- Carl Zeiss AG
- Thermo Fisher Scientific
- Leica Microsystems (Danaher)
- Nikon Corporation
- Evident
- JEOL Ltd.
- Hitachi High-Tech
- Bruker Corporation
- Keyence Corporation
- Oxford Instruments
- その他の主要なプレイヤー
光学顕微鏡・電子顕微鏡・走査型プローブ顕微鏡の用途別需要から探る高付加価値ビジネスの可能性
顕微鏡装置市場における商業機会は、装置の種類と利用目的によって大きく異なります。光学顕微鏡は教育、医療、製造現場など幅広い用途を持ち、蛍光観察や共焦点観察を利用する高度な研究では、画像取得性能と解析機能の組み合わせが重要になります。電子顕微鏡は半導体、金属、電池材料などの微細構造解析で価値を発揮し、走査型プローブ顕微鏡は表面形状や局所的な物性を評価する研究で活用されます。
注目すべき点は、顧客が求める価値が単純な倍率や解像度だけではなくなっていることです。測定時間の短縮、操作の容易さ、分析結果の再現性、専門技術者による支援なども購入判断を左右します。そのため、装置本体の販売に加え、画像解析ソフトウエア、保守契約、試料作製支援、利用者向け研修などを組み合わせた事業には収益機会が考えられます。ただし、各装置分野の市場規模や成長順位については、個別の需要データによる検証が欠かせません。
人工知能による画像解析と観察工程の自動化が顕微鏡装置市場にもたらす産業変革
顕微鏡装置の進化において、人工知能と自動化技術の組み合わせは重要な競争要素になりつつあります。従来の顕微鏡観察では、画像の取得、対象物の識別、特徴量の測定、結果の整理などに専門知識と作業時間が必要でした。画像解析技術を活用すれば、細胞の計数、微小欠陥の候補抽出、材料組織の分類などの作業を効率化できる可能性があります。
また、自動焦点調整、試料位置の制御、複数画像の連続取得といった機能を統合することで、観察工程全体の生産性向上も期待されます。ただし、人工知能による判定には誤認識や学習データの偏りが生じる可能性があり、重要な品質判断では人による検証と結果の追跡可能性を確保する必要があります。今後の競争では、画像の鮮明さに加えて、分析に必要な時間、結果の信頼性、既存の研究・製造システムとの連携能力が、装置の付加価値を左右すると考えられます。
日本政府が2026年に推進する先端研究基盤の刷新政策は顕微鏡装置市場の設備投資をどう変えるのか
日本では、文部科学省が研究設備の高度化と共同利用を推進しており、顕微鏡装置市場に関係する研究基盤の整備が進められています。2026年には「先端研究基盤刷新事業」の公募と採択が行われ、大学や研究機関における先端設備の整備、共同利用、技術専門人材の配置を支援する取り組みが具体化しました。また、「マテリアル先端リサーチインフラ」では、大学・研究機関が連携して高度な計測・分析設備の共同利用と研究データの活用を推進しています。
こうした政策は、研究機関が高額な装置を個別に所有する方式だけでなく、設備を共同利用する仕組みの重要性を高める可能性があります。装置関連企業にとっては、大学・公的研究機関向けの供給、遠隔操作、保守管理、利用者支援などが事業機会となり得ます。一方、政策による支援はすべての装置購入に自動的に適用されるものではありません。対象事業の公募条件、調達手続き、研究データの管理要件、設備運用体制を確認することが、適切な事業参入と投資判断の前提になります。
セグメンテーションの概要
顕微鏡の種類別
- 光学顕微鏡
- 電子顕微鏡
- 走査型プローブ顕微鏡
- その他
用途別
- ライフサイエンス
- 半導体とエレクトロニクス
- ナノテクノロジー研究
- その他
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/industry-reports/microscopy-devices-market
エンドユーザー別
- 学術と研究機関
- 病院、診療所と診断検査室
- 製薬とバイオテクノロジー企業
- 産業と半導体メーカー
顕微鏡装置の販売から分析サービス・共同利用へと広がる新たな収益モデルと顧客獲得戦略
顕微鏡装置市場で中長期的な収益成長を目指す企業には、装置を販売して取引を完結させる従来型の事業から、継続的な顧客支援を通じて価値を提供する事業への展開が選択肢となります。高度な電子顕微鏡などは、装置の購入費だけでなく、設置環境の整備、保守、運用人材の確保にも費用がかかるため、利用頻度によっては共同利用や外部委託のほうが合理的な場合があります。
このような顧客に対して、試料分析の受託、装置利用時間に応じた課金、遠隔観察支援、専門技術者による測定サービスなどを提供する事業モデルが考えられます。研究機関向けには高精度分析と研究支援、製造業向けには迅速な品質評価と稼働安定性など、顧客ごとに提案内容を変えることが重要です。加えて、導入後の操作教育や定期的な性能確認を継続的に提供できれば、顧客との長期的な関係構築にもつながります。企業が検討すべきなのは装置販売台数の拡大だけでなく、顧客の利用工程全体から収益を生み出す仕組みです。
顕微鏡装置市場で投資判断を左右する価格競争・専門人材不足・供給網リスクへの対応
成長が期待される顕微鏡装置市場でも、投資回収を確実にするには複数の課題を検討する必要があります。高性能装置では初期投資に加え、保守契約、消耗部品、設置環境、専門技術者の育成などが長期的な費用負担となります。さらに、精密光学部品、電子部品、検出器などの調達条件が変化すれば、装置の製造費や納入期間に影響する可能性があります。医療・研究用途では測定結果の信頼性や記録管理が重視され、用途によっては関連する規制や品質管理要件への対応も必要です。
また、画像データを外部システムと連携させる場合には、情報漏えいや不正アクセスへの対策が欠かせません。競争面では、単純な価格引き下げよりも、装置の稼働率、分析精度、操作性、保守対応を含めた総所有費用で差別化する戦略が重要になります。持続的な競争力を確保する企業は、部品調達先の分散、技術者育成、顧客ごとの運用支援体制を組み合わせ、製品性能以外の領域にも競争優位を築くと考えられます。
地域別
北アメリカ
- アメリカ
- カナダ
- メキシコ
ヨーロッパ
- 西ヨーロッパ
- イギリス
- ドイツ
- フランス
- イタリア
- スペイン
- その地の西ヨーロッパ
- 東ヨーロッパ
- ポーランド
- ロシア
- その地の東ヨーロッパ
このレポートを購入する前に質問があれば問い合わせるか共有する @ https://www.reportocean.co.jp/request-sample/microscopy-devices-market
アジア太平洋
- 中国
- インド
- 日本
- オーストラリアおよびニュージーランド
- 韓国
- ASEAN
- その他のアジア太平洋
中東・アフリカ(MEA)
- サウジアラビア
- 南アフリカ
- UAE
- その他のMEA
南アメリカ
- アルゼンチン
- ブラジル
- その他の南アメリカ
2035年を見据えた顕微鏡装置市場への投資戦略――日本企業が研究開発・製造・サービスで優先すべき経営判断
2035年に199億2,000万米ドルへ拡大すると予測される顕微鏡装置市場は、精密計測技術とデータ活用能力を組み合わせる企業にとって、中長期的な事業機会を検討する対象となります。しかし、市場全体の成長率だけを根拠に設備投資や新規参入を決定することは適切ではありません。経営陣は、半導体、医療・生命科学、先端材料、産業用品質検査などの顧客分野を区分し、それぞれの設備更新需要、求められる測定性能、予算制約、競争状況を把握する必要があります。
製造企業には高精度化と操作の自動化、技術提供企業には画像解析とデータ管理、販売・サービス企業には専門的な保守支援と顧客接点の強化が重要な検討課題となります。さらに、設備の共同利用や分析業務の外部委託が顧客の投資判断に与える影響も見極めるべきです。これからの成長戦略で重視すべきなのは、顕微鏡装置をどれだけ販売できるかという視点だけではありません。顧客の研究開発と製造工程において、どのような成果を生み出し、その価値を継続的な収益に転換できるかが、2035年に向けた競争力を左右する重要な判断基準となります。
顕微鏡装置市場、2035年に向けて企業はどこに成長機会を見いだせるのか
2035年に向けて、顕微鏡装置市場の成長を最も大きく左右する技術シフトは何か?
顕微鏡装置市場は2025年の108億9,000万米ドルから2035年には199億2,000万米ドルへ拡大し、2026~2035年にCAGR 6.22%で成長すると見込まれています。今後10年間では、単なる高倍率化だけでなく、高解像度化、自動化、デジタル化、AIを活用した画像解析などが、研究・診断・製造現場における装置選定の基準を変える可能性があります。経営層にとっては、この技術転換が自社の製品ポートフォリオや研究開発投資にどのような影響を与えるかが重要な問いになります。
2030年代に向けて、どの顕微鏡技術・用途領域が企業の成長投資先になり得るのか?
市場全体の拡大だけを見るのではなく、今後10年間で需要がどこへ移動するのかを見極めることが重要です。研究機関、ライフサイエンス、医療、半導体、材料、ナノテクノロジーなど、顕微鏡装置の用途は幅広く、用途ごとに求められる性能や導入目的も異なります。経営者や事業責任者にとっては、成長性の高い用途と技術を特定し、限られた設備投資やR&D予算をどこへ配分するかが競争力を左右するテーマになります。
AI・自動化・デジタルイメージングの進展は、顕微鏡装置メーカーの競争ルールをどう変えるのか?
今後の競争では、光学性能やハードウェア仕様だけでなく、画像取得後の解析、データ処理、自動観察、ワークフロー統合まで含めた総合的な価値が重要になる可能性があります。特に大量の画像データを扱う研究・製造現場では、観察作業の効率化や解析時間の短縮が導入判断に影響します。企業側には、装置単体を販売するモデルから、ソフトウェアや解析機能を組み合わせた高付加価値型の事業モデルへ移行できるかという経営課題が生じます。
2035年までの市場拡大を取り込むために、企業はどの地域・顧客層・用途へ先行投資すべきか?
市場が約108.9億米ドルから約199.2億米ドルへ拡大する中、すべての地域や顧客を同じように狙う必要はありません。研究開発投資、医療・診断需要、半導体・先端材料などの産業用途を見極めながら、地域ごとの需要構造に合わせた販売網、技術サポート、パートナーシップを構築することが重要になります。CEOや事業戦略担当者にとっては、「市場が伸びるか」だけではなく、「どこで、誰に、どの価値を提供すれば成長を収益化できるか」がより重要な判断材料になります。
2035年までの市場拡大を前提に、顕微鏡装置企業はM&A・提携・R&Dをどのように組み合わせるべきか?
今後10年間の成長を確実に取り込むには、自社開発だけに依存するのではなく、光学技術、画像解析、AI、ソフトウェア、試料分析などの周辺技術との連携も選択肢になります。市場規模が拡大する一方で、技術革新のスピードが速まれば、単一製品の性能差だけで競争優位を維持することは難しくなります。そのため経営層にとっては、どの技術を自社で保有し、どの領域を外部パートナーと補完するのかという「10年先を見据えた技術ポートフォリオ」の設計が重要になります。
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/microscopy-devices-market