
日本の製造業が人手不足への対応、生産設備の高度化、エネルギー効率の改善を加速させるなか、産業用オートメーション部品(軸受)の戦略的重要性が高まっている。工作機械や産業用ロボット、鉄道、風力発電設備など、多様な産業の回転機構を支えるベアリングは、単なる機械部品から、生産性や設備稼働率、ライフサイクルコストを左右する高付加価値部品へと進化している。
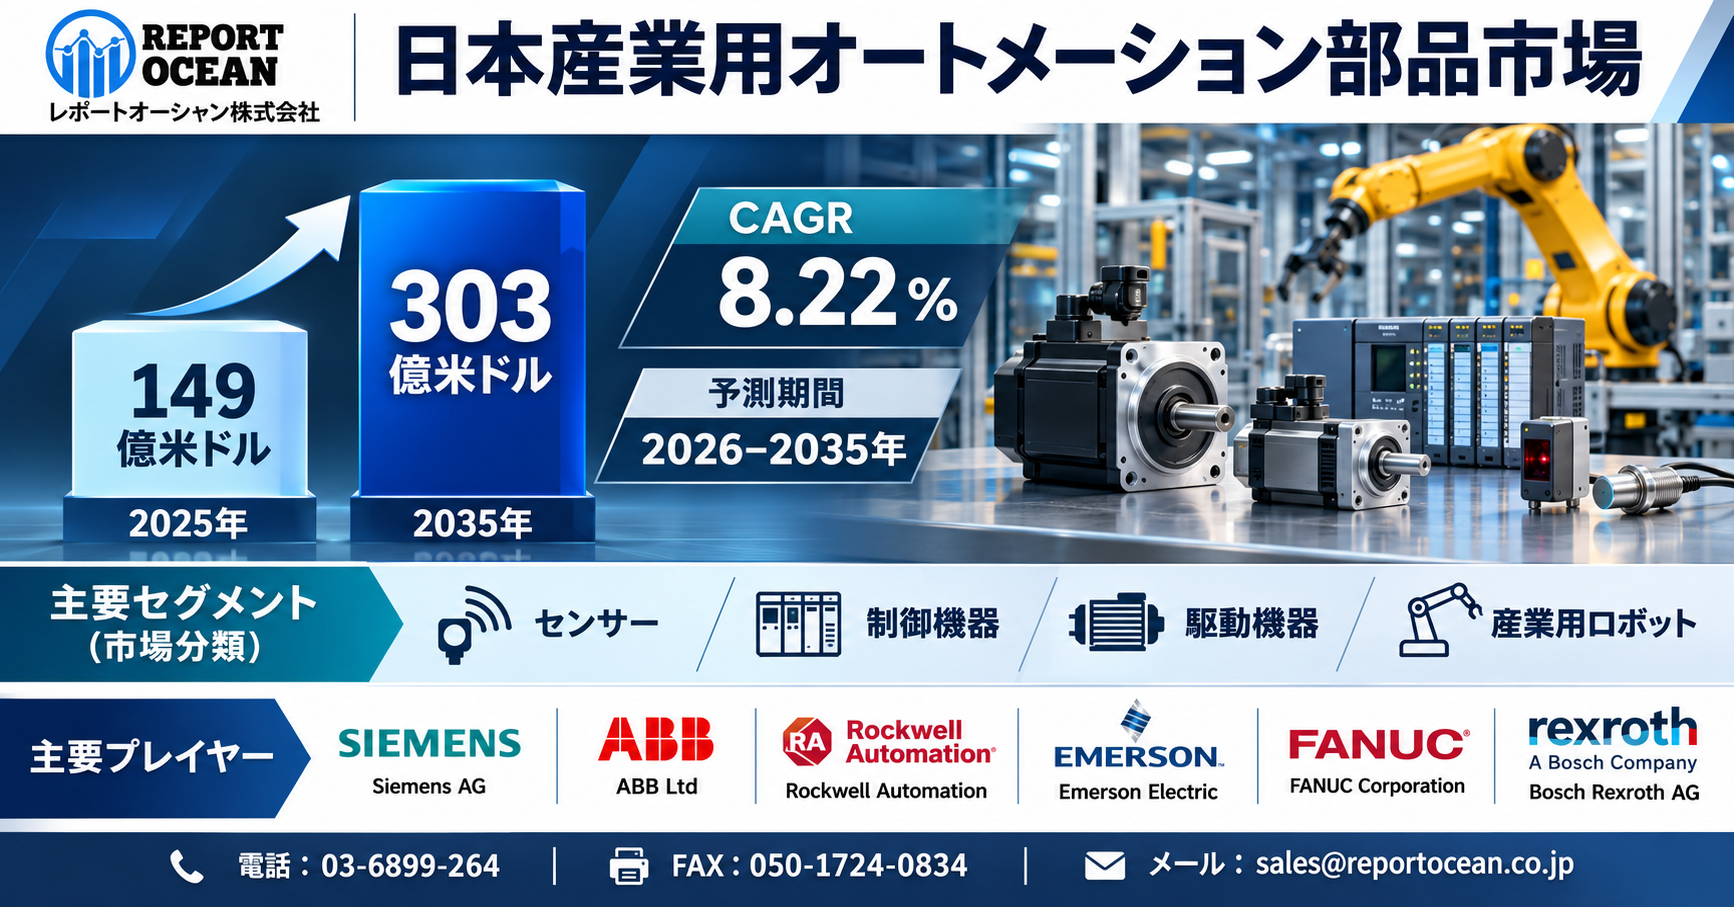
提示された市場予測によると、**日本産業用オートメーション部品市場は2025年の149億米ドルから2035年には303億米ドルに達する見通しで、2026年から2035年の予測期間における年平均成長率(CAGR)8.22%*とされている。今後は産業設備の更新需要に加え、精密加工技術の進歩、工場のスマート化、予知保全技術の普及が市場の成長機会を広げると考えられる。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/japan-industrial-automation-components-market
産業オートメーションとは、コンピュータとロボットなどのさまざまな制御システムと情報技術を活用して、各種の機械設備を稼働させることを指します。各業界では、生産性を向上させ、人件費とその他の関連経費を削減するために、オートメーション化を進めています。産業オートメーションには、生産性、品質、柔軟性、情報の正確性、安全性の向上といったメリットがあります。
主要市場のハイライト
- 日本産業用オートメーション部品市場、2035年までに303億米ドルに達する見込み:
日本産業用オートメーション部品市場は、2025年に149億米ドルの規模となり、スマート製造、工場の近代化、およびコネクテッド・オートメーション・システムの導入拡大に支えられ、2026年から2035年にかけて年平均成長率(CAGR)8.22%で拡大し、2035年には303億米ドルに達すると予測されています。
- 自動車産業がオートメーション部品の需要を牽引:
2025年、自動車セグメントは日本産業用オートメーション部品市場を独占しました。これは、車両の組立、溶接、マテリアルハンドリング、検査、試験プロセス全般において、センサー、アクチュエータ、コントローラ、ドライブ、HMI、産業用ネットワーク、ロボットシステムが広く活用されていることが要因であります。協働ロボット、AIを活用した品質検査、予知保全の導入拡大が、部品需要をさらに後押ししています。
- スマート製造がコネクテッド・オートメーションの機会を創出:
デジタルで接続された工場への移行は、インテリジェントセンサー、PLC、サーボドライブ、HMI、産業用ネットワーク、および高度な制御システムのサプライヤーにとって新たな機会を生み出しています。需要は、リアルタイムのデータ収集、M2M通信、予知保全、および製造実行システムとエンタープライズシステムとの統合が可能な部品へとますますシフトしており、一方、既存設備の改修プロジェクトも市場拡大のさらなる道筋となっています。
製造業の省人化投資が拡大、産業用オートメーション部品の需要構造に変化
国内製造業では、労働人口の減少や熟練技術者不足を背景に、生産工程の自動化・省人化が経営上の優先課題となっている。こうした動きは、製造装置や搬送設備、精密加工機械に組み込まれる産業用オートメーション部品の需要を支える重要な要因である。
日本ロボット工業会が2026年10月に公表した統計によると、2026年7~9月期の産業用ロボット受注額は前年同期比46.6%増、生産額は同26.2%増となった。産業用ロボットの需要拡大は、高精度な回転動作や連続稼働を支える軸受技術にも新たな事業機会をもたらすとみられる。
特に、協働ロボット、精密組立装置、自動搬送システムでは、小型化、低摩擦化、長寿命化を両立した部品が求められる。ベアリングメーカーにとっては、標準品の販売数量だけでなく、用途に最適化した製品設計や装置メーカーとの共同開発が競争力を左右する可能性が高い。
産業分析を含むこの戦略レポートの無料サンプルをダウンロードする: @ https://www.reportocean.co.jp/request-sample/japan-industrial-automation-components-market
省エネルギーと脱炭素対応が高性能ベアリングへの投資を促進
日本産業用オートメーション部品市場の成長を考えるうえで、エネルギー効率の向上は重要なテーマである。工場設備では、モーター、ポンプ、コンプレッサー、工作機械などの回転機構における摩擦損失を抑えることが、消費電力削減や運転コスト改善につながる。
ベアリングの低トルク化や潤滑技術の高度化は、機械全体の効率改善に貢献する。実際に、NTNは2026年10月、高速回転性能と高剛性を両立し、工作機械の省エネルギー化に貢献する主軸用軸受の開発を発表した。これは、環境性能と加工性能の両立が製品開発の重要な方向性となっていることを示す事例である。
今後、設備メーカーや工場運営企業が導入時の価格だけでなく、電力消費、交換頻度、保守作業、設備停止リスクまで含めた総保有コストを重視することで、高性能ベアリングの採用機会が広がると考えられる。
主要企業のリスト:
- Siemens AG
- ABB Ltd
- Rockwell Automation, Inc.
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Emerson Electric Co.
- Honeywell International Inc.
- General Electric Company
- Omron Corporation
- Keyence Corporation
- Yokogawa Electric Corporation
- FANUC Corporation
- Bosch Rexroth AG
- Parker Hannifin Corporation
- Schneider Electric SE
- その他の主要なプレイヤー
風力発電・鉄道・工作機械が生み出す中長期的な成長領域
産業用オートメーション部品の用途は、一般的な生産機械にとどまらない。風力発電設備では大型回転機構の安定稼働、鉄道車両では安全性と耐久性、工作機械では高速回転時の精度維持がそれぞれ要求される。
日本精工は、産業機械事業において鉄道や風力発電などのインフラ関連分野に加え、ロボットや医療機器などの成長領域を重点対象に位置付けている。また、NTNも建設機械、農業機械、風力発電、航空機、鉄道、工作機械など幅広い産業に軸受を提供している。
これらの用途では、単純な価格競争よりも、信頼性、耐久性、振動抑制、過酷な運転環境への適応能力が製品評価の重要な要素となる。そのため、長期間の使用実績や高度な材料・加工技術を持つメーカーには、特殊用途向けの製品開発を通じて付加価値を高める余地がある。
スマートベアリングと予知保全がアフターマーケットを変革
産業用オートメーション部品市場では、製品の販売後に提供するサービスにも新たな成長機会が生まれている。従来は摩耗や故障に応じた交換が中心だったが、近年はセンサーによる振動や温度などの状態監視を通じて、設備の異常兆候を把握する予知保全への関心が高まっている。
NTNは、風力発電設備向けの軸受状態監視サービスや工作機械向けのセンサー内蔵軸受ユニットなどを展開している。こうした取り組みは、軸受メーカーが部品供給に加えて設備稼働を支援するサービス領域へ事業を広げる動きを示している。
今後は、ベアリングの状態監視、故障診断、交換時期の最適化といった機能を設備管理システムと連携させることで、部品販売、保守契約、データ分析を組み合わせた収益モデルが広がる可能性がある。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/industry-reports/japan-industrial-automation-components-market
国内主要メーカーの競争戦略――高精度化とソリューション提案が差別化の鍵
日本産業用オートメーション部品市場には、日本精工、NTN、ジェイテクト、ミネベアミツミなど、幅広い産業向けに軸受製品を提供するメーカーが存在する。各社にとって、国内外の設備需要に対応する生産体制の最適化と、高機能製品への研究開発投資が重要となる。
特に注目されるのは、高速回転への対応、低摩擦化、軽量化、潤滑性能の改善、センサー機能の統合である。ジェイテクトは工作機械主軸向けの高速グリース潤滑軸受を開発しており、日本精工も電動車向けに小型軽量化と摩擦低減を目指した軸受技術を発表している。
一方、材料費やエネルギーコストの変動、設備投資の景気循環、海外メーカーとの競争、熟練人材の確保などは、収益性を左右する要因となる。企業は価格競争力を維持しながら、高付加価値製品の拡販と顧客ごとの技術支援を強化する必要がある。
セグメンテーションの概要
部品別
- センサー
- アクチュエータ
- コントローラ
- PLC
- DCS
- ドライブ
- サーボドライブ
- 可変周波数ドライブ(VFD)
- ヒューマン・マシン・インターフェース(HMI)
- 産業用ネットワーク
- 電源ユニット
- リレーおよびスイッチ
用途別
- 離散型製造
- プロセス製造
- バッチ製造
エンドユーザー産業別
- 自動車
- 食品と飲料
- 製薬
- 石油とガス
- 化学
- 電子と半導体
- 金属と鉱業
- 上下水道
- その他
当レポートの無料サンプルは、こちらからお申し込みいただけます :@ https://www.reportocean.co.jp/request-sample/japan-industrial-automation-components-market
地域別
- 北海道
- 東北
- 関東
- 中部
- 関西
- 中国
- 四国
2035年に向けた投資機会――日本の製造業を支える精密部品産業の次なる成長戦略
2035年に向けた日本産業用オートメーション部品市場では、製造業の自動化、設備の省エネルギー化、再生可能エネルギー設備の高度化、スマートメンテナンスの普及が重要な成長テーマとなる。
企業経営者や事業開発責任者にとっては、量産用の標準ベアリングだけでなく、ロボット、工作機械、発電設備などに対応する高精度・高信頼性製品への投資が検討課題となる。また、既存設備の長寿命化や稼働率向上を支援するアフターマーケット関連サービスも、中長期的な事業機会として評価できる。
ベアリングは、製造装置の内部に組み込まれる目立たない部品でありながら、その性能は生産効率、エネルギー消費、製品品質に直接関係する。今後の日本市場では、単純な部品供給能力だけでなく、技術革新と顧客課題の解決力を兼ね備えた企業が、成長機会を捉えるうえで有利になると考えられる。
日本産業用オートメーション部品市場、2035年に303億米ドルへ――経営層が今後10年間で注視すべき成長機会と投資戦略
- 今後10年間、日本産業用オートメーション部品市場の成長を最も左右する投資領域はどこか?
日本産業用オートメーション部品市場は、2025年の149億米ドルから2035年には303億米ドルへ拡大し、2026年から2035年にかけてCAGR 8.22%で成長すると予測されています。この成長局面において、CEOや経営戦略責任者にとって重要なのは、市場全体が伸びるという事実だけではなく、今後10年間でどのオートメーション部品・技術領域に投資を集中させることで持続的な収益機会を確保できるかという点です。
設備の自動化、高度化、スマート化が進むなか、企業は単なる需要拡大への追随ではなく、将来の製造現場に不可欠となる部品領域を見極め、研究開発、設備投資、M&A、サプライチェーン強化をどのタイミングで実行するかを判断する必要があります。
- 2035年に向けて、日本企業は産業用オートメーション部品市場でどのように競争優位を構築すべきか?
市場規模が2025年の149億米ドルから2035年に303億米ドルへ倍増に近い水準まで拡大する見通しは、部品メーカー、産業機械メーカー、システムインテグレーターにとって事業ポジションを再構築する機会となります。
経営層が注目すべきなのは、既存製品の販売数量を増やすだけではなく、顧客の自動化ニーズに対応した高付加価値製品、統合型ソリューション、長期的な保守・サービス収益などへ事業モデルを発展させられるかという点です。特に今後10年間の競争では、製品性能だけでなく、開発スピード、供給安定性、顧客設備との統合性、カスタマイズ対応力などが市場での差別化を左右する可能性があります。
- 日本産業用オートメーション部品市場では、今後10年間でどの技術変化が既存の事業モデルを変えるのか?
今後の市場成長を評価するうえでは、単純な設備導入の増加だけでなく、製造現場そのものがどのように変化するかを見る必要があります。オートメーション部品は、生産設備の自動化を支える基盤であるため、製造プロセスの高度化やデジタル化が進めば、求められる性能や統合要件も変化します。
そのため、事業責任者やプロダクトマネージャーは、現在売れている部品だけを見るのではなく、2030年代の製造現場で必要とされる機能や仕様を先回りして開発できるかを検討することが重要です。市場がCAGR 8.22%で成長する環境では、技術転換への対応速度そのものが企業の成長率を左右する競争要因になり得ます。
- 日本産業用オートメーション部品市場への参入・事業拡大は、今が適切なタイミングなのか?
2035年まで市場拡大が見込まれるなか、企業にとって重要なのは「参入するかどうか」だけではなく、「いつ、どの領域から、どの規模で参入するか」です。市場が拡大してから競争に参加する場合、既存企業との顧客関係や技術力、供給網、ブランド力の差を埋めるために高いコストが必要になる可能性があります。一方、成長初期から技術開発や顧客基盤の構築に取り組めば、将来の需要拡大に合わせて事業をスケールできる余地があります。
CEOや投資責任者にとっては、2035年までの市場成長を前提に、設備投資、提携、買収、新規製品開発のどこに資本を配分することが最も高いリターンにつながるのかを見極めることが重要になります。
- 2035年の日本産業用オートメーション部品市場で勝ち残る企業は、どのような戦略を選択するのか?
2025年の149億米ドルから2035年の303億米ドルへの市場拡大は、すべての企業が同じように成長できることを意味するわけではありません。今後10年間では、市場成長を取り込める企業と取り込めない企業の差が、製品ポートフォリオ、技術投資、顧客業界への対応力、サプライチェーン、戦略的提携などによって広がる可能性があります。
そのため経営層は、市場規模の拡大そのものではなく、どの顧客ニーズが最も大きな事業機会になるのか、どの製品領域で収益性を高められるのか、競合との差別化をどのように維持するのかを2035年までの時間軸で検討する必要があります。日本産業用オートメーション部品市場の今後10年間は、単なる自動化需要の拡大ではなく、企業の競争力と投資戦略を再定義する期間になる可能性があります。
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/japan-industrial-automation-components-market
詳細な洞察とレポートの完全版を希望される方は、Report Oceanのウェブサイトを訪問するか、プレスオフィスにご連絡ください。
Report Ocean株式会社について
Report Ocean株式会社は、市場調査およびコンサルティングの分野で、正確で信頼性の高い最新の調査データおよび技術コンサルティングを求める個人および企業に対して、7年以上にわたり高度な分析的研究ソリューション、カスタムコンaサルティング、深いデータ分析を提供するリーディングカンパニーです。我々は戦略および成長分析の洞察を提供し、企業の目標達成に必要なデータを提供し、将来の機会の活用を支援します。
私たちのリサーチスタディは、クライアントが優れたデータ駆動型の決定を下し、市場予測を理解し、将来の機会を活用し、私たちがパートナーとして正確で価値のある情報を提供することによって効率を最適化するのを助けます。私たちがカバーする産業は、テクノロジー、化学、製造、エネルギー、食品および飲料、自動車、ロボティクス、パッケージング、建設、鉱業、ガスなど、広範囲にわたります。
Report Oceanは、私たちのスキルをクライアントのニーズと統合し、適切な専門知識が強力な洞察を提供できると信じています。私たちの専門チームは、多国籍企業、製品メーカー、中小企業、またはスタートアップ企業を含むクライアントのビジネスニーズに最も効果的なソリューションを作成するために疲れ知らずに働いています。
メディア連絡先:
名前 : 西カント
役職 : マーケティングヘッド
TEL : 03-6899-2648 | Fax: 050-1724-0834
インサイトIQ購読:https://www.reportocean.co.jp/insightsiq
E-mail : sales@reportocean.co.jp
Official Site URL : https://reportocean.co.jp/
Japan Blog Site URL : https://note.com/jpreportocean
Blog Sites : https://japaninsights.jp/
Commissioned Research : https://www.reportocean.co.jp/commissioned-research-services
Social Media :
LinkedIn : https://www.linkedin.com/company/reportoceanjapan/
Twitter : https://x.com/ReportOcean_JP