
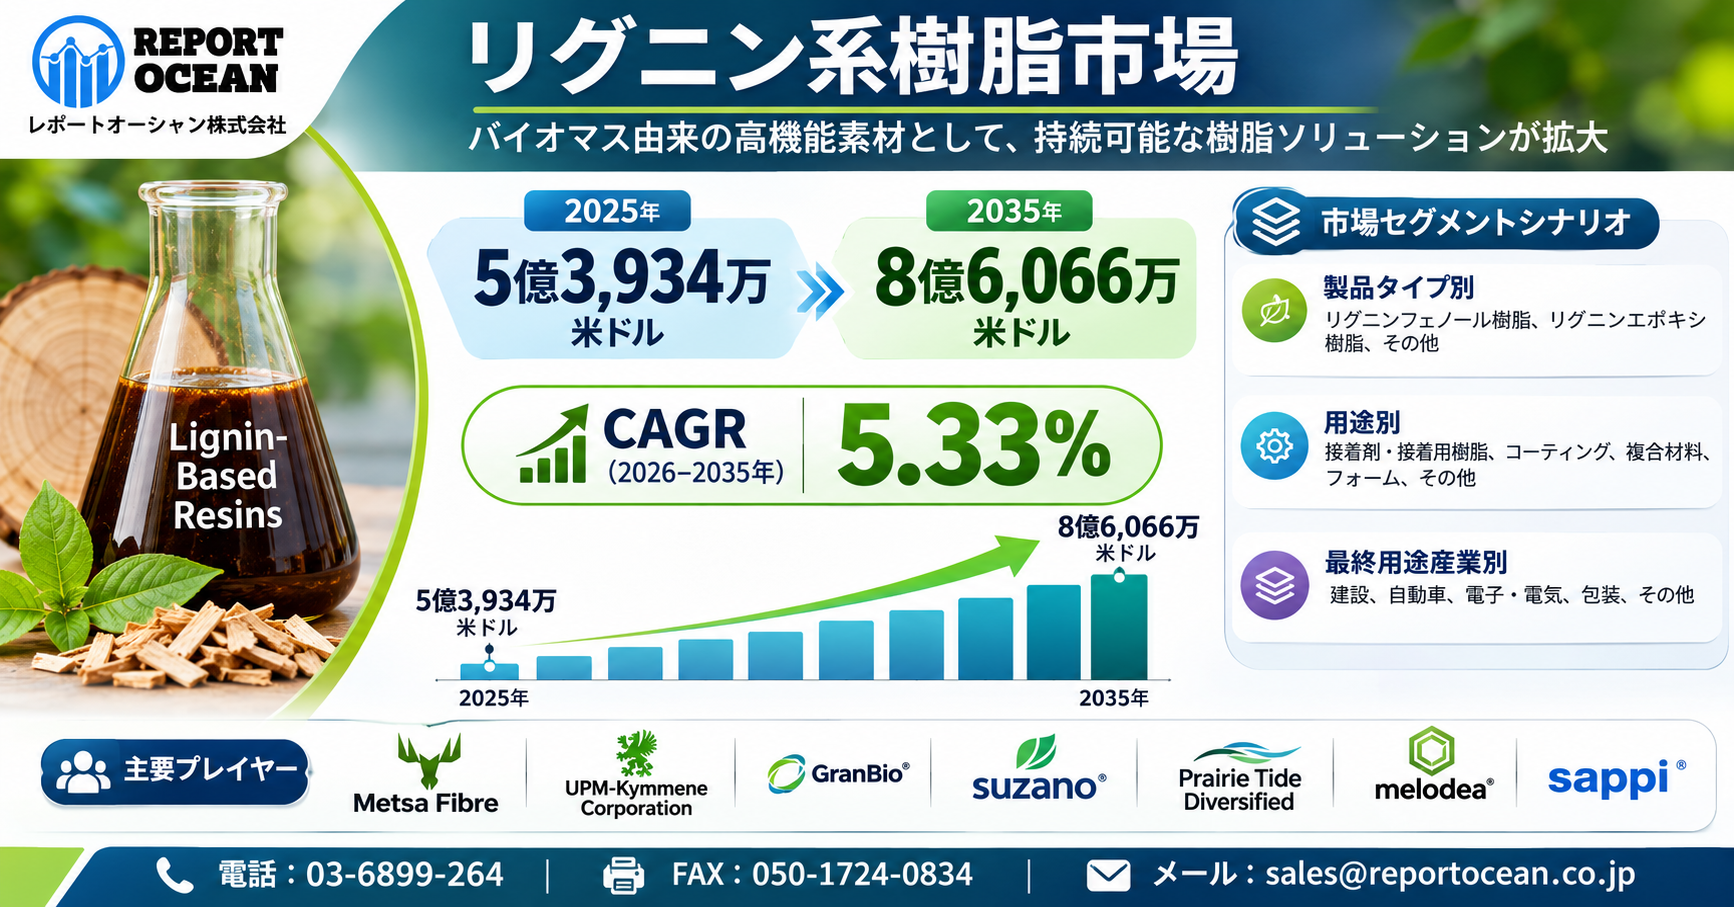
リグニン系樹脂市場は、2025年の5億3,934万米ドルから2035年には8億6,066万米ドルに達すると予測されており、レポートオーシャンの市場調査によると、2026年から2035年の予測期間にかけて年平均成長率(CAGR)5.33%で見込まれています。注目すべきは、市場規模の拡大だけではありません。石油由来原料に依存してきた化学産業が、再生可能資源を利用した高機能材料への転換を模索するなか、リグニンの産業的価値が見直されていることです。
リグニンは木材などに含まれる天然高分子であり、芳香族構造を持つため、樹脂や接着剤の原料として利用できる可能性があります。製紙・パルプ産業などで得られるリグニンを高付加価値な化学製品へ転換できれば、資源利用の効率向上と新たな収益機会の創出を両立できるでしょう。化学メーカーや素材開発企業にとって重要なのは、環境対応型材料への需要を捉えるだけでなく、原料調達から製品化までを一体的に設計し、安定した収益を確保できる事業構造を築くことです。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/lignin-based-resins-market
リグニン系樹脂市場とは、植物の細胞壁に豊富に含まれる天然高分子であるリグニンから得られる樹脂の生産および利用を指します。これらの樹脂は、主に石油由来のフェノール樹脂、エポキシ樹脂、ポリウレタン樹脂に代わる、持続可能でバイオベースの代替品として利用されています。優れた接着性、熱安定性、および環境面での利点から、これらの樹脂は接着剤、コーティング、断熱材、複合材料、包装材などに用いられています。
リグニン系樹脂へのこの傾向は、従来の石油由来製品に代わる、環境に優しく持続可能な代替品への需要の高まりによって牽引されています。世界的な炭素排出削減への取り組みが強化される中、環境規制の厳格化と消費者の意識の高まりにより、製造業者は再生可能でバイオ由来の原材料を採用するよう促されています。天然に存在する芳香族ポリマーであり、パルプと製紙産業の副産物としてその多くが十分に活用されていないリグニンは、再生可能で豊富、無毒であり、樹脂製造に使用される化石由来の化学物質の一部を代替できることから、環境に優しい原料として注目を集めています。また、その芳香族構造は、剛性、熱安定性、抗酸化活性といった有用な特性を提供するため、接着剤、コーティング、複合材料、断熱材、および加工木材製品への応用に適しています。
リグニンの抽出、精製、機能化、および化学修飾における進歩により、従来型の樹脂システムとの相溶性がさらに向上しています。フェノール化、エポキシ化、グラフト化、ポリマーブレンドといった技術により、メーカーはリグニンの化学構造を調整し、樹脂の性能、硬化特性、機械的強度、および耐久性を向上させることができます。さらに、樹脂配合にリグニンを組み込むことで、石油由来のフェノールとその他の化石由来原料への依存度を低減しつつ、低炭素製造プロセスの開発を支援することができます。クラフトパルプ製造やバイオレフィナリー事業から得られる工業用リグニンの供給量が増加していることも、より信頼性の高い原料基盤を構築しており、化学メーカーと樹脂メーカーが商業規模のリグニン系配合への投資を促進しています。こうした進展は、循環型とバイオベースの素材への移行においてリグニン系樹脂の役割を強化するとともに、建設、自動車、包装、エレクトロニクス、消費財産業全般にわたり新たな成長の機会を創出しています。
- 主要市場のハイライト
リグニン系樹脂市場は、2025年に5億3,934万米ドルの規模となり、2035年までに8億6,066万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)5.33%で拡大すると見込まれています。この成長は、石油由来の樹脂システムに代わる、再生可能で低炭素、かつバイオベースの代替品に対する需要の高まりに支えられています。
- 製品タイプのトレンド:
2025年には、優れた接着性能、熱安定性、および木材製品や建設分野での確立された用途に支えられ、リグニン・フェノール・ホルムアルデヒド(LPF)樹脂が市場を独占しました。一方、メーカーが接着剤、コーティング、断熱材、発泡体、自動車用途向けのバイオベースの代替品を模索していることから、リグニンポリオールを使用したポリウレタン樹脂は力強い成長を記録すると予想されます。
- 地域別主導権:
2025年、グリーンケミストリー、リグニンの高付加価値化、持続可能な材料、およびバイオ由来製品開発への投資に支えられ、北米がリグニン系樹脂市場を独占しました。米国は依然として主要なイノベーションの中心地であり、研究機関と企業がリグニン由来の接着剤、複合材料、コーティング、およびポリマーシステムを開発しています。
石油由来原料の代替だけでは終わらない――リグニン系樹脂市場を支える産業構造の変化と新たな需要形成
リグニン系樹脂市場の成長を考えるうえで重要なのは、再生可能原料の利用拡大、製造業における環境負荷低減への対応、そして産業用材料の調達先多様化という三つの変化です。従来の樹脂産業では、価格、加工性、強度、耐熱性などが材料選定の中心でした。しかし、原材料の環境特性や供給継続性も企業の購買判断に関わるようになり、石油由来成分の一部を植物由来原料へ置き換える技術の重要性が高まっています。
特にリグニンは、既存のフェノール系樹脂などに組み込むことで、従来材料の機能を維持しながら化石資源への依存を減らせる可能性があります。一方で、植物由来であることだけが採用の決定要因になるわけではありません。品質の安定性、製造時のエネルギー消費、製品寿命、廃棄・再資源化まで含めた評価が必要です。今後は、単に原料を代替する企業よりも、環境面と経済面の双方で導入効果を説明できる企業が、顧客との長期的な取引関係を構築しやすくなると考えられます。
▼ 無料サンプル提供中(レポートの詳細内容・お申込みはこちら)▼ @ https://www.reportocean.co.jp/request-sample/lignin-based-resins-market
主要企業のリスト:
- Domtar Corporation
- Stora Enso
- Borregaard ASA
- Nippon Paper Industries Co., Ltd.
- Domsjö Fabriker (part of Aditya Birla Group)
- The Nippon Synthetic Chemical Industry Co., Ltd. (NSCI)
- GreenValue Enterprises LLC
- Lignin Industries AB
- Tecnaro GmbH
- FPInnovations
- Valagro Group
- Fibenol
- Metsa Fibre
- UPM-Kymmene Corporation
- GranBio
- Suzano S.A.
- Prairie Tide Diversified Inc.
- LignoTech Florida (JV of Borregaard & Rayonier)
- Melodea Ltd.
- Sappi Ltd.
- その他の主要なプレイヤー
建築材料・工業用接着剤・高機能複合材料に広がる商機――リグニン系樹脂市場で収益性を左右する用途選択
リグニン系樹脂市場における事業機会は、用途によって大きく異なります。重要な領域の一つが、木質建材や家具に使用される接着剤です。リグニン・フェノール・ホルムアルデヒド樹脂は、既存のフェノール系接着剤の原料を一部代替する技術として研究・実用化が進められており、合板、集成材、木質ボードなどでの利用が期待されます。さらに、エポキシ樹脂やポリウレタン系材料への応用は、工業用塗料、接着剤、複合材料といった高付加価値用途を開拓する可能性があります。
ただし、すべての用途が同じ速度で商業化するとは限りません。建築分野では耐久性や接着性能、輸送機器では軽量化と耐熱性、工業用途では生産工程への適合性が重視されます。企業が新規参入を検討する際には、市場全体の成長率だけで判断するのではなく、顧客が求める性能水準、認証・評価に必要な期間、量産時の原価、既存設備との互換性を比較する必要があります。用途ごとに異なる課題を解決する技術こそが、持続的な競争優位につながるでしょう。
リグニン系樹脂の技術革新は製品性能をどこまで高めるのか――化学改質・製造工程の高度化・人工知能活用の可能性
リグニン系樹脂の商業化を左右する技術的課題の一つは、原料の分子構造や反応性が一定ではないことです。リグニンは植物の種類や抽出工程によって性質が変化するため、安定した工業材料として使用するには、精製、分画、化学改質、配合設計などを組み合わせる必要があります。研究開発では、リグニンの反応性を改善し、接着強度や熱的特性、他の樹脂との相溶性を高める取り組みが進められています。
今後は、分析技術の高度化に加え、人工知能や材料データ解析を活用して、原料特性と製品性能の関係を把握する研究手法にも可能性があります。ただし、こうしたデジタル技術の活用が市場全体に普及しているわけではなく、実用上の効果は個々の製造工程での検証が必要です。経営面では、新しい配合技術の開発だけでなく、試作から量産への移行時間を短縮し、品質のばらつきや不良率を抑える仕組みづくりが重要になります。研究成果を継続的な事業収益へ転換できるかが、技術開発力を持つ企業の実力を測る指標となりそうです。
セグメンテーションの概要
製品タイプ別
- リグニン・フェノール・ホルムアルデヒド(LPF)樹脂
- リグニン・尿素・ホルムアルデヒド(LUF)樹脂
- リグニン・メラミン・ホルムアルデヒド(LMF)樹脂
- リグニン改質エポキシ樹脂
- リグニンポリオールを使用したポリウレタン樹脂
- リグニン・アクリル混合樹脂
- その他
リグニン原料別
- クラフトリグニン
- オルガノソルブリグニン
- リグノスルホン酸塩
- ソーダリグニン
- 加水分解リグニン
- その他の工業用リグニン
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/industry-reports/lignin-based-resins-market
用途別
- 接着剤とバインダー
- 木材用接着剤
- パーティクルボード/MDF/合板用バインダー
- 複合材料
- 自動車用複合材料
- 建築資材
- コーティング
- 工業用塗料
- 装飾用塗料
- 発泡体と断熱材
- プラスチックとポリマー
- 熱可塑性複合材料
- バイオプラスチック
- 塗料とワニス
- その他
エンドユーザー産業別
- 建設
- 家具と木製品
- 自動車
- 包装
- 繊維
- エレクトロニクス
- 工業製造
- 農業
- その他
日本政府のバイオエコノミー戦略が示す産業政策の方向性――リグニン系樹脂市場に関わる研究開発支援と事業化の条件
日本政府は、2024年6月に決定した「バイオエコノミー戦略」を通じて、バイオ技術やバイオマスを活用した産業の育成を進めています。内閣府が関係省庁との連携を推進し、経済産業省は同年8月に「バイオ政策のアクションプラン」を策定しました。また、環境省、経済産業省、農林水産省、文部科学省が2021年に策定した「バイオプラスチック導入ロードマップ」では、持続可能な原料利用や製品用途に応じた導入方針が示されています。
これらはリグニン系樹脂だけを対象とする制度ではありませんが、再生可能資源の産業利用を検討する企業にとって重要な政策的背景です。事業化に際しては、関連する研究開発支援制度の対象要件を個別に確認するとともに、化学物質管理、製品安全、環境性能の表示、原料の追跡可能性に対応する必要があります。特に、植物由来原料を使用していることと、製品全体の環境負荷が小さいことは同義ではありません。企業には、ライフサイクル全体の環境影響を科学的に評価し、投資判断と製品説明に反映させる姿勢が求められます。
日本発のリグニン変性樹脂が商業化段階へ――研究成果を量産技術と顧客価値につなげる企業の競争力
日本では、リグニンを工業用樹脂として利用する取り組みが具体的な事業成果につながり始めています。新エネルギー・産業技術総合開発機構が2025年3月27日に発表した内容によると、住友ベークライトは、非可食バイオマス由来のリグニンを使用した固形ノボラック型リグニン変性フェノール樹脂の量産化・商業化に成功しました。同材料は鋳造用の樹脂被覆砂に使われる結合剤として採用され、既存樹脂と比較して化石資源使用量を15%削減したとされています。
この事例が示すのは、リグニン系樹脂の事業化には、原料開発だけでなく既存製品への適用技術と量産工程の確立が不可欠だということです。今後の競争では、製紙・パルプ企業、化学メーカー、配合技術を持つ素材企業、最終製品メーカーがそれぞれの専門性を持ち寄る事業体制が重要になる可能性があります。原料供給から顧客による性能評価までを連携させ、安定した品質と納期を実現できる企業ほど、継続的な受注と用途拡大の機会を得やすくなるでしょう。
地域別
北アメリカ
- アメリカ
- カナダ
- メキシコ
ヨーロッパ
- 西ヨーロッパ
- イギリス
- ドイツ
- フランス
- イタリア
- スペイン
- その地の西ヨーロッパ
- 東ヨーロッパ
- ポーランド
- ロシア
- その地の東ヨーロッパ
このレポートを購入する前に質問があれば問い合わせるか共有する @ https://www.reportocean.co.jp/request-sample/lignin-based-resins-market
アジア太平洋
- 中国
- インド
- 日本
- オーストラリアおよびニュージーランド
- 韓国
- ASEAN
- その他のアジア太平洋
中東・アフリカ(MEA)
- サウジアラビア
- 南アフリカ
- UAE
- その他のMEA
南アメリカ
- アルゼンチン
- ブラジル
- その他の南アメリカ
リグニン系樹脂市場の投資リスクをどう見極めるか――原料品質・製造コスト・競合材料との性能競争が事業収益を左右
成長が期待されるリグニン系樹脂市場にも、事業化を難しくする課題があります。第一に、原料リグニンの品質と供給条件です。植物資源の種類や製造工程によって特性が変わるため、原料規格を統一し、安定的な供給体制を確保することが重要になります。第二に、経済性の問題があります。リグニンは再生可能資源ですが、抽出、精製、化学改質などに費用がかかるため、最終製品が必ずしも既存の石油由来樹脂より安価になるとは限りません。
さらに、樹脂の反応性、耐久性、加工条件などが用途によって制約となる可能性もあります。企業間競争では、原料価格のみならず、長期供給契約、独自の改質技術、顧客による品質認証、製品設計への対応力が差別化要因になるでしょう。製造工程のデジタル化を進める場合には、技術情報の保護や情報セキュリティーにも配慮が必要です。投資家や経営者は、研究開発の進展だけでなく、量産歩留まり、顧客採用までの期間、設備投資回収の見通しを継続的に確認することが重要です。
2035年の市場拡大を企業価値につなげるには――日本企業が優先すべき技術投資・用途開拓・供給網構築の経営判断
2035年に向けたリグニン系樹脂市場の成長は、日本の化学・素材産業にとって事業構造を見直す契機となる可能性があります。しかし、市場が拡大するだけで、参入企業の収益性が自動的に高まるわけではありません。経営者が最初に判断すべきなのは、原料供給、樹脂製造、配合設計、最終用途開発のどの領域で自社の技術や顧客基盤を生かせるかという点です。既存事業との相乗効果が見込める企業は、用途を絞った共同開発から始め、顧客評価の結果に応じて量産投資を拡大する方法が考えられます。
素材メーカーにとっては高性能材料の開発と製造原価の管理、製紙関連企業にとってはリグニンの高付加価値利用、最終製品メーカーにとっては性能と環境特性を両立した製品設計が重要な検討課題です。また、海外市場への展開では、各国の化学物質規制、製品規格、環境表示の要件を確認する必要があります。今後、企業価値を左右するのは、再生可能素材を扱っているという事実だけではなく、その素材を安定して供給し、顧客の製造工程に組み込み、継続的な利益を生み出せる事業モデルを確立できるかどうかです。
リグニン系樹脂市場はどこに成長機会があるのか?2035年に向けた投資・事業参入戦略を読み解く
- リグニン系樹脂市場は2035年までにどの程度の成長余地を持ち、企業は今後10年間の市場拡大をどのように投資戦略へ結び付けるべきか?
リグニン系樹脂市場は、2025年の5億3,934万米ドルから2035年には8億6,066万米ドルへ拡大し、2026年から2035年にかけて年平均成長率(CAGR)5.33%で成長すると見込まれています。この市場拡大は、単純な需要増加だけでなく、従来の石油由来材料に代わるバイオマス由来原料の活用や、環境負荷低減を意識した素材開発が進む中で、リグニンの高付加価値化をどこまで事業機会へ転換できるかという点で重要です。経営層にとっては、市場規模そのものだけを見るのではなく、2035年までの成長余地、用途開拓、技術投資、原料確保、既存樹脂事業とのシナジーを総合的に評価することが、長期的な市場参入判断において重要になります。
- なぜリグニン系樹脂は今後のサステナブル材料戦略において重要性を増し、どの産業が新たな需要を生み出す可能性があるのか?
リグニン系樹脂は、木質バイオマスなどから得られるリグニンを高付加価値材料として活用する点に特徴があり、企業のサステナビリティ戦略と素材技術の高度化を結び付けられる可能性があります。特に、化石資源への依存低減、再生可能資源の利用、環境対応型材料への移行が進む中では、リグニンを単なる副産物として扱うのではなく、樹脂・接着剤・複合材料などの機能性材料へ展開できるかが重要な競争ポイントになります。今後は、既存用途の需要だけでなく、環境配慮型製品を求める製造業や素材メーカーによる新規用途開発が市場成長を左右する可能性があり、事業開発担当者にとっては「どの用途でリグニンの機能価値を最大化できるか」を見極めることが重要になります。
- リグニン系樹脂市場への新規参入を検討する企業は、どの用途・技術領域を優先し、どのような競争優位性を構築すべきなのか?
2035年に向けてリグニン系樹脂市場への参入を検討する企業にとって、単にバイオベース材料を提供するだけでは十分な差別化につながらない可能性があります。重要になるのは、リグニンの品質・供給安定性、樹脂としての性能、既存材料との互換性、製造コスト、加工性、用途別の要求性能などを踏まえ、どの市場領域で明確な価値を提示できるかという視点です。特に素材メーカー、化学メーカー、紙・パルプ関連企業などは、既存の原料・製造・販売基盤を活用しながらリグニンの高付加価値化を進める余地があり、今後の競争では技術そのものだけでなく、原料調達から製品化、顧客認証、量産までを含めたバリューチェーン構築力が重要な参入要件になると考えられます。
- リグニン系樹脂市場の成長を阻む最大の課題は何であり、企業は原料供給・コスト・性能面のリスクをどのように管理すべきか?
リグニン系樹脂の市場拡大には大きな可能性がある一方、商業規模での普及には原料の品質ばらつき、安定供給、製造コスト、既存樹脂との性能差、用途ごとの要求仕様への適合といった課題への対応が欠かせません。特に、リグニンを安定した工業材料として利用するためには、原料特性を制御しながら一定品質の樹脂を生産できる技術基盤が重要となります。そのため、企業の経営判断では市場の成長率だけでなく、原料調達ネットワーク、製造プロセスのスケールアップ、研究開発投資、既存設備との統合可能性、顧客側での認証・採用期間などを含めてリスクを評価する必要があり、これらの課題を先行して解決できる企業ほど中長期的な競争優位を築きやすくなります。
- 2035年に向けてリグニン系樹脂市場で勝ち残る企業はどのような事業モデルを構築し、研究開発・提携・用途開拓をどこに集中すべきなのか?
リグニン系樹脂市場が2025年の5億3,934万米ドルから2035年の8億6,066万米ドルへ拡大すると予測される中、今後の競争は市場の成長そのものよりも、その成長をどの企業が収益化できるかという段階へ移行する可能性があります。企業にとっては、リグニン原料を確保するだけでなく、樹脂性能の向上、用途別の製品開発、川下企業との共同開発、量産技術の確立、環境価値を訴求できる製品設計を一体化することが重要です。特に経営層にとっては、自社単独で全工程を構築するのか、素材メーカー・化学企業・研究機関・川下メーカーとの戦略的提携を活用するのかという選択が、市場参入スピードと投資効率を左右する可能性があります。今後は「リグニンを使える企業」ではなく、「リグニンを競争力のある高付加価値樹脂へ転換できる企業」が市場で優位性を確立できるかが注目されます。
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/lignin-based-resins-market